Por Que uma Padaria Pode Vender Muito e Ainda Ter Pouco Lucro?
O movimento no balcão costuma ser um dos primeiros sinais observados pelo proprietário para avaliar o desempenho da padaria. Quando há clientes entrando constantemente, pedidos sendo preparados e produtos saindo das prateleiras, a impressão é de que o negócio está funcionando bem.
Entretanto, o volume de vendas representa apenas uma parte do resultado financeiro.
Uma padaria pode aumentar o faturamento e, ao mesmo tempo, apresentar despesas ainda maiores. Isso acontece, por exemplo, quando os ingredientes ficam mais caros, os produtos são vendidos com margens pequenas ou a quantidade produzida ultrapassa a procura dos consumidores.
Outro problema ocorre quando o proprietário utiliza o dinheiro que entra no caixa para pagar despesas sem verificar se as vendas estão gerando lucro suficiente.
Para compreender essa situação, é necessário diferenciar três informações financeiras: faturamento, lucro e disponibilidade de dinheiro.
Qual É a Diferença Entre Faturamento, Lucro e Dinheiro em Caixa?
O faturamento representa o valor total das vendas realizadas durante determinado período.
Se uma padaria vende R$ 2.000 em produtos ao longo de um dia, esse é o faturamento registrado, independentemente de quanto custou produzir e comercializar esses produtos.
O lucro, por outro lado, corresponde ao resultado depois de descontar os custos, as despesas e os tributos aplicáveis.
Já o dinheiro disponível em caixa corresponde aos recursos existentes naquele momento, considerando os recebimentos e pagamentos efetivamente realizados.
Esses valores nem sempre são iguais.
Imagine uma padaria que registrou os seguintes resultados em um mês:
-
Faturamento total: R$ 60.000.
-
Custos dos produtos vendidos: R$ 28.000.
-
Despesas operacionais e financeiras: R$ 24.000.
-
Tributos não incluídos nos valores anteriores: R$ 4.000.
-
Resultado final: R$ 4.000.
Nesse exemplo hipotético, o estabelecimento faturou R$ 60.000, mas obteve lucro de apenas R$ 4.000.
Isso representa uma margem líquida de aproximadamente 6,67% sobre o faturamento.
O exemplo mostra que uma padaria pode movimentar valores consideráveis e ainda apresentar um resultado financeiro relativamente pequeno.
Também é possível que exista dinheiro disponível na conta bancária sem que o estabelecimento esteja lucrando. Isso pode ocorrer quando há recebimentos antecipados, empréstimos ou pagamentos a fornecedores que ainda não venceram.
Por esse motivo, o saldo bancário não deve ser utilizado isoladamente para avaliar a rentabilidade.
Por Que o Aumento das Vendas Nem Sempre Melhora o Resultado?
Vender mais pode contribuir para aumentar o lucro, desde que as vendas adicionais apresentem margem suficiente para cobrir os gastos envolvidos.
O problema aparece quando o crescimento comercial exige despesas que não são acompanhadas.
Imagine que uma padaria amplie a produção de salgados para atender a um movimento maior no período da tarde.
Para isso, compra mais ingredientes, aumenta o consumo de energia, utiliza mais embalagens e mantém uma quantidade maior de produtos disponíveis.
Se parte dessa produção não for vendida, o estabelecimento terá assumido custos adicionais sem receber o valor esperado.
Além disso, caso os preços estejam incorretos, o crescimento das vendas pode ampliar um problema que já existia.
Portanto, a análise deve considerar não apenas a quantidade comercializada, mas quanto cada venda contribui para pagar as despesas e formar o lucro.
Quais São os Principais Erros Que Reduzem o Lucro de uma Padaria?
Algumas situações comuns na rotina das padarias podem comprometer os resultados sem provocar prejuízos imediatamente visíveis.
Muitas vezes, esses problemas acontecem em pequenas quantidades ao longo do dia e só aparecem quando o estabelecimento realiza uma análise mais detalhada das finanças.
Vender Produtos Sem Conhecer o Custo Real de Produção
Um dos erros mais prejudiciais é definir os preços com base apenas no valor dos ingredientes principais.
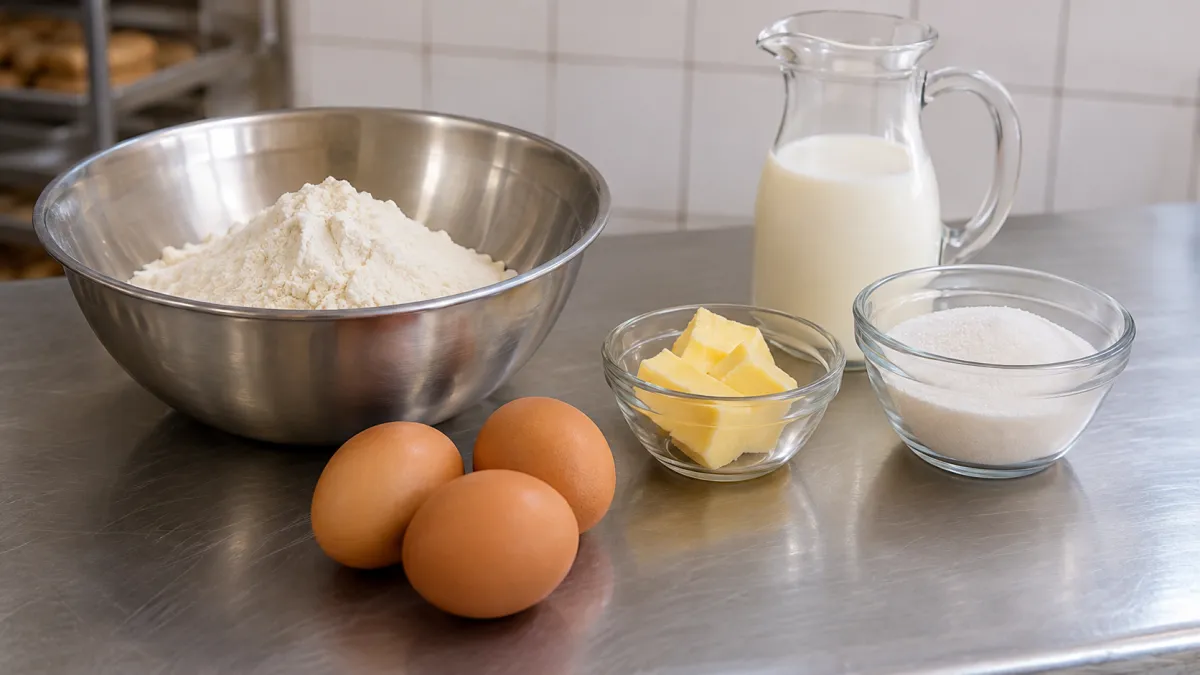
Ao calcular o custo de um bolo, por exemplo, é comum considerar farinha, ovos, açúcar e leite, mas esquecer outros gastos necessários para a fabricação.
Dependendo do produto, também devem ser considerados:
-
Fermento, recheios e coberturas.
-
Manteiga, óleo e ingredientes complementares.
-
Embalagens utilizadas na comercialização.
-
Consumo de gás e energia relacionado à produção.
-
Perdas durante o preparo.
-
Rendimento efetivo da receita.
Quando essas informações não são consideradas corretamente, o custo registrado fica abaixo do valor real.
Consequentemente, o proprietário pode acreditar que determinado produto apresenta uma boa margem, quando parte importante do preço já está comprometida.
Outro problema é utilizar durante muito tempo o mesmo custo de fabricação.
Se a farinha, os ovos ou a manteiga sofrerem alterações de preço, a ficha de custos precisa ser atualizada.
Caso contrário, a padaria continuará tomando decisões com informações antigas.
Produzir Mais Produtos do Que os Clientes Compram
Produzir em excesso é outro problema que pode reduzir a rentabilidade.
Na tentativa de manter as vitrines sempre abastecidas, algumas padarias preparam grandes quantidades de produtos sem verificar o histórico de consumo.
Isso pode acontecer especialmente com pães, salgados, doces e outros alimentos que apresentam vida útil limitada.
Imagine que uma padaria prepare 300 salgados em determinado dia, mas consiga vender apenas 240.
Nesse caso, 60 unidades permanecerão sem venda.
Se cada salgado apresentar custo de produção de R$ 3,00, haverá R$ 180 em produtos produzidos que ainda não geraram receita.
Isso não significa necessariamente que todo esse valor será perdido, pois algumas unidades podem continuar próprias para comercialização conforme suas condições de conservação e validade.
Entretanto, se os produtos precisarem ser descartados, o custo terá sido assumido sem retorno financeiro.
O ideal é registrar a produção, as vendas e as sobras para ajustar gradualmente as quantidades preparadas.
Comprar Ingredientes Sem Consultar o Estoque
As compras também influenciam diretamente a disponibilidade financeira.
Quando a padaria compra ingredientes sem verificar o que já possui armazenado, aumenta o risco de adquirir quantidades desnecessárias.
O resultado pode ser:
-
Excesso de produtos com validade limitada.
-
Dinheiro comprometido em mercadorias paradas.
-
Falta de espaço para armazenamento.
-
Compras repetidas de ingredientes disponíveis.
-
Descarte de matérias-primas que venceram antes de serem utilizadas.
O problema fica ainda maior quando o proprietário aproveita descontos por quantidade sem avaliar se o consumo será suficiente.
Uma compra mais barata por unidade não representa economia quando parte do material adquirido acaba sendo perdida.
Por isso, o planejamento das compras deve considerar o estoque disponível, a quantidade necessária para a produção e o prazo de reposição dos fornecedores.
Aplicar Descontos Sem Avaliar a Margem
Promoções podem ajudar a aumentar as vendas, mas precisam ser planejadas.
Uma padaria pode criar um combo com café e salgado, por exemplo, para incentivar o consumo durante a manhã.
Entretanto, se o preço promocional for calculado sem considerar os custos variáveis dos produtos, a margem poderá ficar muito pequena.
O mesmo acontece quando descontos são aplicados para vender rapidamente produtos que apresentam custos elevados.
Antes de criar uma promoção, é necessário avaliar:
-
Quanto custa cada produto incluído na oferta.
-
Qual será o preço final.
-
Quanto sobrará para contribuir com as despesas fixas.
-
Se existe expectativa realista de aumento nas vendas.
-
Se a operação tem capacidade para atender à demanda adicional.
Descontos não devem ser avaliados somente pela quantidade vendida, mas pelo resultado financeiro produzido.
Como Calcular o Custo de Produção dos Produtos da Padaria?
Conhecer o custo dos produtos é uma das etapas mais importantes da gestão de padaria.
Sem essa informação, torna-se difícil definir preços adequados, comparar a rentabilidade e identificar desperdícios.
O cálculo deve começar pela quantidade de ingredientes utilizada em cada receita e pelo rendimento obtido na produção.
Como Calcular o Custo de uma Receita?
O primeiro passo é identificar todos os ingredientes necessários.
Imagine uma padaria que prepara uma receita de bolo utilizando farinha, ovos, açúcar, leite, manteiga e fermento.
Para cada ingrediente, é necessário descobrir o valor correspondente à quantidade efetivamente utilizada.
Se um pacote de farinha de 1 kg custa R$ 6,00 e a receita utiliza 500 g, o custo da farinha será de R$ 3,00.
A mesma lógica deve ser aplicada aos demais ingredientes.
Depois, devem ser acrescentados os outros custos diretamente relacionados à produção, conforme os critérios adotados pelo estabelecimento.
Considere uma receita hipotética:
| Componente | Custo da receita |
|---|---|
| Farinha de trigo | R$ 3,00 |
| Açúcar | R$ 2,00 |
| Ovos | R$ 5,00 |
| Leite | R$ 2,50 |
| Manteiga | R$ 4,00 |
| Fermento e outros ingredientes | R$ 1,50 |
| Energia e gás atribuídos à receita | R$ 3,00 |
| Total | R$ 21,00 |
Nesse exemplo, o custo de produção apurado é de R$ 21,00.
Se a receita render 12 fatias comercializáveis, o custo de produção por fatia será:
R$ 21,00 ÷ 12 = R$ 1,75.
Esse valor serve como ponto de partida para a precificação.
Entretanto, ainda será necessário considerar outros gastos, como embalagem, taxas de pagamento, tributos sobre a venda e a contribuição necessária para cobrir as despesas fixas.
Por Que o Rendimento da Receita Influencia o Lucro?
O rendimento determina quantas unidades podem ser comercializadas a partir de determinada quantidade de ingredientes.
Se uma receita custa R$ 21,00 e rende 12 fatias, o custo por unidade é de R$ 1,75.
Mas, se a mesma receita produzir apenas 10 fatias aproveitáveis, o custo por unidade aumentará para R$ 2,10.
A diferença pode parecer pequena quando observada em uma única receita.
Porém, se o problema ocorrer repetidamente, o custo acumulado poderá comprometer o resultado de determinado produto.
Alterações de rendimento podem ocorrer por diferentes motivos:
-
Mudanças nas quantidades dos ingredientes.
-
Fatias cortadas em tamanhos diferentes.
-
Perdas durante o preparo.
-
Produtos danificados.
-
Alterações no processo de fabricação.
Por isso, acompanhar o rendimento real é importante para saber se a produção está seguindo o padrão esperado.
Como a Ficha Técnica Ajuda no Controle dos Custos?
A ficha técnica é um registro que descreve os ingredientes, as quantidades e o rendimento de determinada receita.
Ela também pode apresentar informações sobre o modo de preparo, o tempo necessário, as condições de produção e os custos envolvidos.
Em uma padaria, esse documento permite padronizar a fabricação de pães, bolos, tortas e salgados.
Considere uma receita de pão de queijo.
A ficha técnica deve informar quanto polvilho, queijo, leite, óleo e demais ingredientes são necessários para produzir determinada quantidade.
Com essas informações, o estabelecimento consegue calcular o consumo previsto de matérias-primas.
Também fica mais fácil identificar diferenças entre o que deveria ser utilizado e o que foi efetivamente consumido.
Se uma receita normalmente utiliza 2 kg de determinado ingrediente, mas a produção passa a consumir 2,5 kg para obter o mesmo rendimento, existe uma diferença que precisa ser investigada.
O problema pode estar na medição, na alteração do preparo ou em perdas não registradas.
É importante atualizar a ficha técnica sempre que houver mudanças na receita, no rendimento ou nos preços dos ingredientes.
Como Descobrir Quais Produtos Dão Mais Lucro na Padaria?
Nem sempre o produto mais vendido é aquele que apresenta o melhor resultado financeiro.
Uma padaria pode comercializar grandes quantidades de pão francês e, ao mesmo tempo, obter uma contribuição importante de bolos, salgados ou outros itens vendidos em menor volume.
Para compreender essa diferença, é necessário analisar a margem de contribuição e a quantidade comercializada.
O Que É Margem de Contribuição?
A margem de contribuição mostra quanto sobra do preço de venda depois de descontar os custos e as despesas variáveis associados ao produto.
Esse valor é utilizado para ajudar a pagar os custos fixos do estabelecimento e, depois que eles forem cobertos, formar lucro.
A fórmula é:
Margem de contribuição unitária = Preço de venda − Custos e despesas variáveis por unidade.
Imagine um salgado vendido por R$ 8,00.
Os custos e as despesas variáveis, incluindo ingredientes, embalagem e outros valores aplicáveis, somam R$ 4,80.
A margem de contribuição será:
R$ 8,00 − R$ 4,80 = R$ 3,20.
Portanto, cada unidade vendida contribui com R$ 3,20 para cobrir os gastos fixos e formar o resultado do negócio.
Essa quantia não deve ser confundida com o lucro líquido do produto, pois as despesas fixas ainda precisam ser consideradas.
Como Calcular a Margem de Contribuição em Porcentagem?
Para encontrar o percentual, basta dividir a margem de contribuição pelo preço de venda e multiplicar por 100.
Utilizando o exemplo anterior:
R$ 3,20 ÷ R$ 8,00 × 100 = 40%.
Isso significa que 40% do preço de venda permanece como margem de contribuição, depois de descontados os custos e as despesas variáveis considerados no cálculo.
A análise percentual facilita a comparação entre produtos vendidos por valores diferentes.
Entretanto, o percentual não deve ser utilizado isoladamente.
Um produto com margem percentual menor pode gerar uma contribuição total relevante quando possui grande volume de vendas.
Como Comparar a Rentabilidade de Dois Produtos?
Imagine uma padaria que comercializa dois produtos durante o mês.
O primeiro é um salgado com margem de contribuição de R$ 2,00 por unidade e volume mensal de 1.000 unidades.
Nesse caso, a margem de contribuição total será de R$ 2.000.
O segundo é uma fatia de bolo com margem de contribuição de R$ 4,00 e volume mensal de 300 unidades.
A margem de contribuição total será de R$ 1.200.
Embora a fatia de bolo apresente maior contribuição por unidade, o salgado gera uma contribuição total superior no período analisado.
Essa comparação demonstra por que a quantidade vendida e a margem unitária precisam ser avaliadas em conjunto.
Também é importante considerar que determinados produtos apresentam maior risco de desperdício, exigem armazenamento específico ou ocupam equipamentos por mais tempo.
Essas características podem influenciar as decisões sobre o mix de produtos.
Quando Vale a Pena Retirar um Produto do Cardápio?
Um produto com poucas vendas não deve ser retirado automaticamente.
Antes de tomar essa decisão, é importante verificar se ele apresenta margem positiva, se utiliza ingredientes já comprados para outras receitas e se contribui para atender às necessidades dos clientes.
Também vale analisar se o problema está relacionado ao preço, à exposição na vitrine ou à quantidade produzida.
Imagine que uma torta seja vendida poucas vezes durante a semana, mas apresente boa margem por unidade.
Nesse caso, talvez seja mais interessante reduzir a quantidade produzida do que retirar definitivamente o produto.
A decisão deve considerar os resultados reais e o comportamento da demanda.
Quais Gastos Mais Comprometem o Lucro de uma Padaria?
Os custos e as despesas de uma padaria envolvem diferentes atividades, desde a compra de ingredientes até a manutenção dos equipamentos utilizados diariamente.
Alguns gastos mudam conforme a quantidade produzida, enquanto outros permanecem relativamente estáveis durante o mês.
Conhecer essas diferenças ajuda a identificar quais despesas precisam de maior atenção.
Qual É a Diferença Entre Custos Fixos e Variáveis?
Os custos e as despesas fixas são aqueles que não acompanham diretamente cada unidade produzida ou vendida dentro de determinada faixa de atividade.
O aluguel do imóvel é um exemplo.
Mesmo que a padaria venda menos produtos durante determinado mês, o aluguel continuará sendo devido.
Já os custos variáveis acompanham o volume de produção ou comercialização.
Quanto maior a quantidade de pães fabricados, maior tende a ser o consumo de farinha, fermento e outros ingredientes.
Alguns gastos possuem características mistas.
A energia elétrica, por exemplo, pode apresentar uma parcela de consumo relativamente constante, relacionada à refrigeração e iluminação, além de uma parcela que varia conforme a utilização dos equipamentos.
Por isso, a classificação deve refletir a realidade de cada estabelecimento.
7 Gastos Que Podem Reduzir o Lucro da Padaria
| Tipo de gasto | Como afeta o lucro | O que acompanhar |
|---|---|---|
| Matérias-primas | O aumento do preço dos ingredientes eleva o custo das receitas. | Preço de compra e custo por produto. |
| Energia elétrica | Fornos, freezers, iluminação e outros equipamentos representam despesas importantes. | Consumo mensal e utilização dos equipamentos. |
| Gás | O uso dos fornos influencia o custo de fabricação. | Consumo e planejamento das fornadas. |
| Embalagens | Embalagens caras ou utilizadas em excesso reduzem a margem. | Custo por produto comercializado. |
| Desperdícios | Produtos descartados representam custos que podem não gerar receita. | Quantidade, motivo e valor das perdas. |
| Taxas de pagamento | Taxas cobradas nas transações reduzem o valor líquido recebido. | Percentuais por modalidade de pagamento. |
| Despesas fixas | Precisam ser cobertas mesmo quando o movimento diminui. | Total mensal e evolução dos valores. |
A tabela mostra que diferentes gastos podem comprometer os resultados.
Entretanto, não existe uma única categoria que represente o maior problema de todas as padarias.
Em alguns estabelecimentos, o desperdício pode ter maior impacto. Em outros, o custo dos ingredientes, o consumo de energia ou as despesas fixas podem representar uma parcela mais importante.
A prioridade deve ser definida a partir dos registros financeiros e operacionais do próprio negócio.
Como Saber Quanto a Padaria Precisa Vender Para Não Ter Prejuízo?
Uma das perguntas mais importantes para quem administra uma padaria é quanto precisa faturar mensalmente para conseguir pagar todos os gastos.
A resposta pode ser encontrada por meio do ponto de equilíbrio.
Esse indicador ajuda a identificar o nível de faturamento necessário para que as receitas cubram os custos e as despesas considerados no cálculo.
O Que É o Ponto de Equilíbrio de uma Padaria?
O ponto de equilíbrio representa o faturamento necessário para que a operação não apresente lucro nem prejuízo, conforme as premissas utilizadas.
Para calculá-lo, é necessário conhecer os custos e as despesas fixas e o índice de margem de contribuição.
A fórmula simplificada do ponto de equilíbrio contábil em valor é:
Ponto de equilíbrio = Custos e despesas fixas ÷ Índice de margem de contribuição.
O índice deve ser utilizado na forma decimal.
Se a margem de contribuição for de 40%, por exemplo, o valor utilizado na fórmula será 0,40.
Esse cálculo ajuda a estabelecer uma referência para acompanhar as vendas, mas não substitui o planejamento do fluxo de caixa.
Exemplo Prático de Ponto de Equilíbrio
Imagine uma padaria com os seguintes valores mensais hipotéticos:
-
Faturamento: R$ 50.000.
-
Custos e despesas variáveis: R$ 30.000.
-
Margem de contribuição total: R$ 20.000.
-
Custos e despesas fixas: R$ 15.000.
O primeiro passo é calcular o índice de margem de contribuição.
R$ 20.000 ÷ R$ 50.000 = 0,40.
Isso significa que a margem de contribuição representa 40% do faturamento.
Depois, aplica-se a fórmula:
R$ 15.000 ÷ 0,40 = R$ 37.500.
Nesse cenário, a padaria precisaria faturar aproximadamente R$ 37.500 para cobrir os custos e as despesas considerados.
Como o faturamento hipotético foi de R$ 50.000, o resultado operacional simplificado seria positivo em R$ 5.000, considerando que todos os gastos pertinentes foram incluídos corretamente.
É importante observar que esse cálculo depende da manutenção da margem de contribuição utilizada.
Se os ingredientes ficarem mais caros ou o estabelecimento passar a vender uma proporção maior de produtos com margens menores, o ponto de equilíbrio poderá aumentar.
Como Usar o Ponto de Equilíbrio nas Decisões?
Conhecer o ponto de equilíbrio ajuda o proprietário a compreender a relação entre faturamento e estrutura de custos.
Se a padaria apresenta despesas fixas elevadas, será necessário gerar margem de contribuição suficiente para cobri-las.
Caso o faturamento permaneça próximo ao ponto de equilíbrio durante vários meses, pequenas alterações nos custos podem comprometer o resultado.
Por outro lado, quando existe uma diferença positiva consistente entre o faturamento e o ponto de equilíbrio, a operação tende a apresentar maior capacidade de absorver oscilações, desde que as demais condições permaneçam semelhantes.
O indicador também pode ajudar a avaliar decisões como ampliação da produção, compra de equipamentos e mudanças no horário de funcionamento.
Antes de assumir novos gastos, é importante verificar quanto eles aumentarão a necessidade de faturamento.
Como Reduzir o Desperdício na Padaria Sem Prejudicar a Qualidade?
O desperdício merece atenção porque envolve ingredientes, tempo de produção, consumo de equipamentos e produtos que deixam de gerar receita.
Entretanto, reduzir perdas não significa aproveitar alimentos de maneira inadequada ou comprometer as condições de conservação.
O objetivo é planejar melhor a produção e identificar os motivos que levam ao descarte.
Como Ajustar a Quantidade Produzida em Cada Horário?
A demanda de uma padaria pode variar bastante durante o dia.
O movimento da manhã pode ser diferente daquele registrado no período da tarde.
Além disso, finais de semana, feriados e datas comemorativas podem modificar o comportamento dos consumidores.
Por isso, a produção não deve ser planejada apenas com base na quantidade fabricada no dia anterior.
O ideal é acompanhar o histórico de vendas por produto, horário e dia da semana.
Imagine que a padaria normalmente venda mais pão francês no início da manhã e no final da tarde.
Nesse caso, o planejamento pode considerar diferentes fornadas para atender aos períodos de maior procura.
Isso permite evitar que toda a quantidade prevista para o dia seja produzida antecipadamente, quando essa prática não for necessária.
O ajuste também ajuda a oferecer produtos frescos e reduzir o risco de sobras.
Por Que Registrar as Sobras Todos os Dias?
Quando um produto sobra na vitrine, é importante registrar o que aconteceu.
O controle pode incluir:
-
Nome do produto.
-
Quantidade produzida.
-
Quantidade vendida.
-
Quantidade restante.
-
Quantidade descartada.
-
Motivo do descarte.
Essas informações permitem identificar padrões.
Se determinado salgado apresenta sobras frequentes no período noturno, por exemplo, pode ser necessário reduzir a última produção do dia.
Se um bolo costuma acabar antes do horário de maior movimento, o estabelecimento pode avaliar um ajuste na quantidade produzida, desde que exista capacidade operacional e demanda suficiente.
O objetivo não é eliminar todas as sobras a qualquer custo, mas encontrar um equilíbrio entre disponibilidade, qualidade e desperdício.
Como Controlar a Validade dos Ingredientes?
O armazenamento adequado ajuda a evitar perdas e problemas de segurança alimentar.
Ingredientes perecíveis precisam ser conservados conforme as condições indicadas pelos fabricantes e pelas normas sanitárias aplicáveis.
Também é importante manter os produtos identificados e acompanhar suas datas de validade.
Uma prática útil é priorizar o uso dos itens com vencimento mais próximo, desde que estejam em condições adequadas de utilização.
Esse procedimento é conhecido como primeiro que vence, primeiro que sai.
A organização deve considerar ainda a separação correta dos alimentos, a conservação das embalagens e o controle das condições do ambiente.
A cartilha de boas práticas para serviços de alimentação da Anvisa apresenta orientações sobre preparo, armazenamento e comercialização segura de alimentos, incluindo atividades de padarias e confeitarias.
O controle de custos nunca deve justificar a utilização de produtos vencidos ou sem condições adequadas de consumo.
Como Identificar os Motivos das Perdas na Produção?
Além dos produtos que deixam de ser vendidos, também existem perdas durante a fabricação.
Alguns exemplos incluem pães queimados, massas preparadas incorretamente, bolos danificados e ingredientes desperdiçados durante o manuseio.
Para identificar os principais problemas, a padaria pode classificar as perdas conforme sua origem.
Uma categoria pode reunir problemas de preparo, enquanto outra registra falhas de armazenamento ou produção excessiva.
Com o tempo, essas informações ajudam a perceber se determinado problema está acontecendo repetidamente.
Se muitas unidades de um produto apresentam defeitos na mesma etapa de fabricação, será necessário verificar as condições do processo.
O registro das perdas torna possível corrigir causas específicas, em vez de apenas tentar reduzir os gastos de maneira geral.
Como Organizar as Compras e Evitar Dinheiro Parado no Estoque?
O estoque é necessário para garantir a continuidade da produção, mas também representa dinheiro investido em mercadorias que ainda serão utilizadas.
Quando a padaria mantém quantidades superiores às suas necessidades, parte dos recursos financeiros fica comprometida.
Além disso, alguns ingredientes podem perder qualidade ou vencer antes de serem consumidos.
Uma boa gestão de padaria precisa equilibrar a disponibilidade de matérias-primas com o consumo esperado.
Como Definir a Quantidade de Ingredientes Para Comprar?
O planejamento deve começar pelo levantamento do consumo.
Se uma padaria utiliza determinada quantidade de farinha diariamente, essa informação pode servir como referência para calcular a necessidade de reposição.
Também é necessário considerar o estoque disponível e o prazo de entrega do fornecedor.
Imagine que o consumo médio de um ingrediente seja de 10 kg por dia.
Se o fornecedor normalmente realiza a entrega três dias após o pedido, serão necessários 30 kg para cobrir o consumo esperado durante esse intervalo.
Entretanto, esse valor não representa automaticamente a quantidade que deve ser comprada.
É preciso descontar o estoque disponível, considerar os pedidos já realizados e avaliar a necessidade de uma reserva de segurança.
Se o estabelecimento possui 20 kg disponíveis e precisa cobrir uma demanda estimada de 30 kg, a necessidade líquida inicial será de 10 kg, antes dos demais ajustes.
Esse tipo de cálculo evita compras feitas apenas por impressão ou urgência.
Como Evitar Compras Duplicadas?
Compras duplicadas podem acontecer quando as informações do estoque não estão atualizadas.
Imagine que uma padaria tenha recebido uma entrega de açúcar pela manhã, mas essa entrada ainda não tenha sido registrada.
Se uma nova compra for realizada sem verificar o recebimento, o estabelecimento poderá adquirir uma quantidade desnecessária.
Para evitar esse problema, é importante registrar as entradas de mercadorias assim que forem conferidas.
O controle deve incluir a quantidade recebida, o fornecedor, o preço de compra e as informações de identificação necessárias.
Também é importante registrar o consumo e as perdas.
Dessa forma, a quantidade apresentada no controle fica mais próxima da disponibilidade real.
Conferências físicas periódicas ajudam a identificar diferenças entre o estoque registrado e os produtos armazenados.
Comprar Mais Barato em Grande Quantidade Sempre Compensa?
Nem sempre.
Um fornecedor pode oferecer desconto quando a padaria compra uma quantidade maior de determinado ingrediente.
Porém, a decisão precisa considerar o consumo previsto e a validade do produto.
Imagine que uma padaria receba uma oferta para comprar 100 kg de determinado ingrediente por R$ 4,50 o quilo.
Em uma compra menor, o preço seria de R$ 5,00 por quilo.
A diferença é de R$ 0,50 por quilo.
A compra maior pode parecer vantajosa, mas será necessário verificar se toda a quantidade será utilizada dentro do prazo adequado.
Se parte do ingrediente vencer ou perder qualidade, a economia inicial poderá desaparecer.
Também é necessário considerar o espaço disponível e o impacto da compra sobre o dinheiro necessário para outras despesas.
O melhor preço de compra é aquele que faz sentido dentro das necessidades reais do estabelecimento.
Como Definir Preços de Venda Sem Comprometer a Margem?
A formação de preços precisa considerar os custos envolvidos e o resultado financeiro necessário para manter a padaria funcionando.
Definir os valores apenas com base no preço praticado anteriormente pode provocar problemas quando os ingredientes ficam mais caros.
Por outro lado, aumentar os preços sem avaliar a demanda pode reduzir as vendas.
Por isso, a precificação precisa combinar informações sobre custos, despesas, margem e comportamento dos consumidores.
Por Que o Preço Não Deve Ser Calculado Apenas Pelo Custo dos Ingredientes?
Os ingredientes representam uma parcela importante do custo de produção, mas não são os únicos gastos envolvidos.
Um salgado pode apresentar custo de ingredientes de R$ 2,50, por exemplo.
Entretanto, também existem embalagens, consumo de equipamentos, possíveis perdas e despesas relacionadas à comercialização.
Além disso, o preço precisa gerar margem suficiente para contribuir com as despesas fixas do estabelecimento.
Se o proprietário considerar somente os ingredientes, poderá definir um valor que parece adequado, mas não cobre todas as necessidades financeiras.
A precificação deve utilizar informações consistentes e atualizadas.
Como Saber Se o Preço de Venda Está Muito Baixo?
Um sinal importante é a margem de contribuição insuficiente.
Se o produto é vendido por R$ 6,00 e apresenta custos e despesas variáveis de R$ 5,50, sua margem de contribuição será de apenas R$ 0,50.
Embora a venda apresente contribuição positiva, esse valor pode ser pequeno diante das despesas fixas que precisam ser cobertas.
Antes de aumentar o preço, o proprietário pode avaliar se existem custos desnecessários na receita, perdas excessivas ou problemas no processo de fabricação.
Entretanto, reduzir custos não deve comprometer a qualidade ou a segurança dos alimentos.
A definição do preço final exige considerar tanto a estrutura financeira quanto a demanda pelo produto.
O Sebrae apresenta orientações sobre precificação, incluindo a importância de avaliar os custos e a margem do negócio.
Quando Revisar os Preços dos Produtos?
A revisão deve acontecer sempre que houver mudanças relevantes nos custos ou nas condições de comercialização.
Algumas situações que exigem atenção são:
-
Aumento no preço dos ingredientes.
-
Alteração nas embalagens utilizadas.
-
Mudanças nas taxas de pagamento.
-
Redução no rendimento das receitas.
-
Modificações na carga tributária aplicável.
-
Crescimento persistente das despesas operacionais.
A revisão não significa que todos os preços precisam aumentar imediatamente.
O objetivo é verificar se os valores praticados continuam compatíveis com os custos e as necessidades financeiras do estabelecimento.
Como Acompanhar os Resultados Financeiros da Padaria Todos os Dias?
O controle financeiro não deve acontecer somente no encerramento do mês.
Quando as movimentações são registradas diariamente, fica mais fácil identificar diferenças no caixa, acompanhar as despesas e verificar se os resultados estão seguindo o planejamento.
A rotina pode ser simples, desde que as informações sejam confiáveis.
O Que Conferir no Fechamento do Caixa?
O fechamento deve comparar as vendas registradas com os recebimentos e as movimentações realizadas durante o expediente.
Entre as informações importantes estão:
-
Total de vendas realizadas.
-
Valores recebidos em dinheiro.
-
Pagamentos por Pix.
-
Transações com cartões.
-
Sangrias e suprimentos registrados.
-
Cancelamentos e estornos.
-
Diferenças identificadas na conferência.
Também é necessário considerar que algumas vendas podem ter recebimento posterior, conforme a modalidade utilizada.
As vendas realizadas no cartão, por exemplo, podem ser creditadas em datas diferentes daquelas em que foram registradas.
Por isso, o controle dos recebíveis precisa acompanhar as condições de cada transação.
Por Que Separar as Finanças da Padaria das Despesas Pessoais?
Misturar gastos pessoais com o dinheiro do estabelecimento dificulta a análise dos resultados.
Quando o proprietário utiliza recursos da empresa para pagar despesas particulares sem registro adequado, o saldo disponível deixa de representar claramente as necessidades da operação.
O ideal é manter controles separados.
As retiradas devem ser registradas e classificadas corretamente, considerando sua natureza contábil e financeira.
Também é importante diferenciar os pagamentos realizados pela empresa dos gastos pessoais.
Essa organização permite compreender quanto dinheiro o negócio realmente gera e quanto precisa manter disponível para continuar funcionando.
Como Organizar as Contas a Pagar?
As contas a pagar devem ser acompanhadas conforme seus valores e vencimentos.
Uma padaria pode ter compromissos com fornecedores, aluguel, energia elétrica, água, tributos e outros gastos necessários ao funcionamento.
Quando essas informações ficam dispersas, aumenta o risco de atrasos e pagamentos não previstos.
Um controle organizado deve apresentar:
-
Descrição da despesa.
-
Valor devido.
-
Data de vencimento.
-
Situação do pagamento.
-
Categoria financeira.
-
Identificação do fornecedor, quando aplicável.
Com essas informações, o proprietário consegue visualizar os compromissos futuros e comparar os pagamentos previstos com o dinheiro disponível.
Isso também ajuda a evitar que recursos necessários para despesas próximas sejam utilizados em compras que podem ser adiadas.
Quais Indicadores Financeiros Acompanhar Mensalmente?
Além do faturamento, existem indicadores que ajudam a avaliar a situação da padaria com maior precisão.
O custo dos produtos vendidos mostra quanto foi consumido para gerar as vendas do período, conforme o critério de apuração adotado.
A margem de contribuição indica a parcela da receita disponível para cobrir os gastos fixos e formar lucro.
O lucro líquido mostra o resultado depois de considerados os custos, as despesas e os tributos pertinentes.
Também vale acompanhar o valor das perdas, a evolução das despesas fixas e a diferença entre os recebimentos e pagamentos previstos.
Esses indicadores devem ser analisados em conjunto.
Uma padaria pode aumentar o faturamento e, ao mesmo tempo, apresentar queda na margem de contribuição.
Outra pode manter o mesmo volume de vendas, mas melhorar o resultado ao reduzir desperdícios.
O importante é compreender o motivo das alterações, e não apenas observar se um número aumentou ou diminuiu.
Como um Sistema de Gestão de Padaria Pode Ajudar a Controlar os Resultados?
Quando vendas, produção, estoque e financeiro são administrados separadamente, o acompanhamento dos resultados pode exigir conferências e registros repetidos.
Um sistema integrado ajuda a organizar essas informações e permite consultar dados necessários para a tomada de decisões.
Entretanto, a tecnologia depende de cadastros corretos e de registros atualizados.
Um software não corrige automaticamente preços inadequados ou falhas de planejamento, mas pode facilitar a identificação desses problemas.
Controle de Vendas e Recebimentos
O ponto de venda, também conhecido como PDV, registra os produtos comercializados e os valores das operações.
Em uma padaria, esse controle precisa considerar diferentes formas de venda.
Alguns produtos são vendidos por unidade, enquanto outros são comercializados por peso.
Também existem diferentes modalidades de pagamento, como dinheiro, Pix e cartão.
Quando essas informações ficam reunidas, a conferência do caixa pode se tornar mais organizada.
O sistema também permite consultar históricos de vendas e identificar quais produtos apresentam maior saída.
Esses registros podem servir como referência para decisões relacionadas à produção e ao estoque.
Controle de Estoque e Ingredientes
O estoque precisa acompanhar tanto a entrada de mercadorias quanto seu consumo.
Um sistema adequado pode ajudar a registrar compras, consultar quantidades disponíveis e organizar as movimentações.
Quando existe integração com a produção, as informações das receitas podem ser utilizadas para calcular a quantidade prevista de matérias-primas.
Isso facilita a identificação de necessidades de compra e possíveis divergências.
Entretanto, as quantidades registradas precisam ser verificadas periodicamente.
Produtos utilizados sem registro, perdas não informadas ou recebimentos cadastrados incorretamente podem provocar diferenças entre o estoque físico e o sistema.
Planejamento e Controle da Produção
O planejamento da produção permite organizar o que será fabricado, em qual quantidade e com quais ingredientes.
Em uma padaria, essa atividade precisa considerar a demanda e a disponibilidade de matérias-primas.
O controle pode utilizar fichas técnicas para calcular o consumo previsto de cada receita.
Também pode ajudar a identificar situações em que não existe quantidade suficiente de determinado ingrediente para concluir a produção planejada.
Ao relacionar vendas, estoque e produção, o estabelecimento consegue utilizar informações mais completas para decidir quanto fabricar.
O sistema para padaria da PanificadoraPro apresenta recursos de frente de caixa, controle de estoque de insumos, fichas técnicas e Planejamento e Controle da Produção (PCP).
Essas funcionalidades podem apoiar a organização das rotinas, conforme os módulos contratados e a forma como são utilizados pelo estabelecimento.
Relatórios Para Acompanhar os Resultados
Os relatórios permitem reunir informações que seriam difíceis de analisar considerando somente as movimentações individuais.
Por exemplo, o histórico de vendas pode mostrar quais produtos apresentam maior procura em determinados períodos.
As informações de estoque ajudam a verificar o consumo e a disponibilidade de ingredientes.
Já os registros financeiros permitem acompanhar receitas, despesas e recebimentos.
Ao comparar esses dados, o proprietário consegue identificar situações que merecem atenção.
Se o faturamento está aumentando, mas o resultado financeiro não acompanha esse crescimento, será necessário verificar a evolução dos custos e das despesas.
Se determinado produto apresenta muitas perdas, vale analisar o planejamento da produção e o comportamento da demanda.
O objetivo dos relatórios é transformar os registros da operação em informações úteis para as decisões.
O Que Fazer Primeiro Para Melhorar a Lucratividade da Padaria?
Quando o estabelecimento enfrenta dificuldades financeiras, tentar corrigir todos os problemas ao mesmo tempo pode dificultar o acompanhamento dos resultados.
O mais indicado é começar pelas informações que revelam onde o dinheiro está sendo consumido.
Depois, as ações podem ser organizadas conforme a importância e a possibilidade de execução.
Levante o Faturamento e os Gastos do Último Mês
O primeiro passo é reunir os registros de vendas, compras, despesas e tributos.
Organize os valores de acordo com suas categorias e identifique os gastos que apresentam maior peso no resultado.
Caso existam informações incompletas, registre as limitações e estabeleça uma rotina para melhorar o controle nos próximos períodos.
O objetivo é construir uma visão financeira confiável, mesmo que o processo comece de maneira simples.
Identifique os Produtos Mais Vendidos
Consulte o histórico de vendas e observe quais produtos apresentam maior saída.
Também vale verificar o comportamento das vendas por horário e dia da semana.
Essas informações ajudam a compreender quais itens possuem maior participação no faturamento.
Entretanto, a análise não deve terminar no volume vendido.
Será necessário descobrir quanto custa produzir e comercializar esses produtos.
Atualize os Custos das Principais Receitas
Comece pelos produtos que representam uma parcela importante das vendas.
Confira a quantidade de ingredientes utilizada, o preço de compra e o rendimento obtido.
Quando necessário, revise as fichas técnicas e registre as mudanças.
Esse processo permite identificar produtos cujos custos estavam desatualizados.
Também ajuda a verificar se o preço de venda continua adequado.
Calcule a Margem de Contribuição
Depois de conhecer os custos e as despesas variáveis, calcule a margem dos principais produtos.
Compare os resultados e identifique situações que merecem atenção.
Produtos com margem negativa exigem uma avaliação especialmente cuidadosa, pois suas vendas não cobrem os próprios custos e despesas variáveis considerados.
Já produtos com margem positiva muito pequena precisam ser analisados em conjunto com o volume vendido e as despesas fixas.
A decisão pode envolver revisão de preços, redução de desperdícios ou mudanças no processo de produção.
Registre as Perdas Durante a Produção
Durante um período definido, acompanhe os produtos descartados e os motivos das perdas.
Observe se existem problemas recorrentes de preparo, armazenamento ou excesso de produção.
Depois, organize as informações para identificar quais situações representam os maiores custos.
As primeiras correções devem priorizar os problemas que apresentam impacto relevante e podem ser tratados sem comprometer a qualidade dos produtos.
Ajuste as Compras e a Quantidade Produzida
Com base nas vendas e no consumo dos ingredientes, revise o planejamento das compras.
Verifique se existem matérias-primas paradas e produtos comprados em quantidades superiores às necessidades.
Na produção, compare o volume fabricado com a quantidade efetivamente vendida.
Faça ajustes graduais, observando os resultados antes de ampliar as mudanças.
Isso ajuda a evitar tanto o desperdício quanto a falta de produtos em momentos importantes.
Compare os Resultados Mensalmente
Depois de organizar os controles, acompanhe a evolução dos indicadores.
Compare faturamento, custos, despesas, perdas e lucro.
Também vale observar se as mudanças realizadas estão produzindo o efeito esperado.
Imagine que a padaria reduza a quantidade de salgados descartados durante o mês.
Nesse caso, será importante verificar o valor economizado e se houve alguma mudança na disponibilidade dos produtos.
Da mesma forma, uma alteração de preço deve ser acompanhada para identificar seus efeitos sobre as vendas e a margem.
A melhoria da rentabilidade depende de ajustes contínuos e de decisões baseadas nas informações reais do estabelecimento.
Conclusão: Como Fazer a Padaria Vender Bem e Ter Mais Lucro?
Uma padaria movimentada não é necessariamente uma padaria lucrativa. Para melhorar os resultados, é preciso compreender quanto custa produzir, quais produtos apresentam melhor margem e onde estão acontecendo os principais desperdícios. O controle das compras, o planejamento das fornadas e a organização financeira também ajudam a evitar gastos desnecessários.
Uma boa gestão de padaria permite acompanhar essas informações e tomar decisões com mais segurança. Em vez de buscar somente o aumento das vendas, o estabelecimento passa a observar quanto cada operação contribui para o resultado final.
O caminho para melhorar a lucratividade começa com registros confiáveis, cálculos corretos e acompanhamento frequente. Os resultados dependerão da estrutura de custos, da demanda, dos preços e das condições de cada padaria. Com esse cuidado, torna-se possível identificar problemas, estabelecer prioridades e trabalhar para que o movimento do balcão também se transforme em melhores resultados financeiros.
Leia também:
Como organizar encomendas de bolos e salgados sem perder pedidos?
Entenda como acompanhar pedidos antecipados, prazos de entrega e produtos encomendados para manter a produção organizada.
Leia o artigo sobre encomendas
Como integrar as vendas ao controle de estoque da padaria?
Veja como relacionar a movimentação do caixa às quantidades disponíveis e melhorar a conferência dos produtos.
Leia o artigo sobre caixa e estoque
Como planejar a produção da padaria conforme a demanda?
Aprenda a organizar a quantidade produzida de acordo com o movimento e a reduzir o risco de sobras e desperdícios.