O PDV Ponto de Venda pode registrar todas as vendas do dia e, mesmo assim, apresentar diferenças entre os valores informados e o dinheiro encontrado no caixa. Isso acontece quando há erros de troco, pagamentos registrados incorretamente, retiradas sem lançamento ou confusão entre dinheiro, cartão e Pix. Em padarias e outros estabelecimentos comerciais, onde várias transações acontecem ao longo do expediente, esses problemas podem dificultar a conferência e comprometer o controle financeiro. Para evitar divergências, é necessário registrar corretamente cada movimentação, separar as formas de recebimento e comparar os valores esperados com os realmente recebidos. Neste conteúdo, você entenderá como identificar as causas das diferenças, organizar o fechamento de caixa no PDV e estabelecer uma rotina de conferência mais confiável.
O que você vai aprender neste artigo:
-
Como diferenciar o valor total vendido do dinheiro que deve estar no caixa.
-
Quais erros provocam falta ou sobra de dinheiro no fechamento.
-
Como registrar pagamentos em dinheiro, cartão e Pix corretamente.
-
Como realizar o fechamento e investigar diferenças entre os valores.
-
De que forma o PDV Ponto de Venda pode facilitar os registros e as conferências.
É importante considerar que a qualidade dos resultados depende da precisão das informações registradas e da execução correta dos processos de conferência.
Por que o valor vendido nem sempre corresponde ao dinheiro no caixa?
Uma das dúvidas mais comuns no fechamento de um estabelecimento é entender por que o total de vendas apresentado pelo sistema não corresponde ao dinheiro disponível na gaveta.
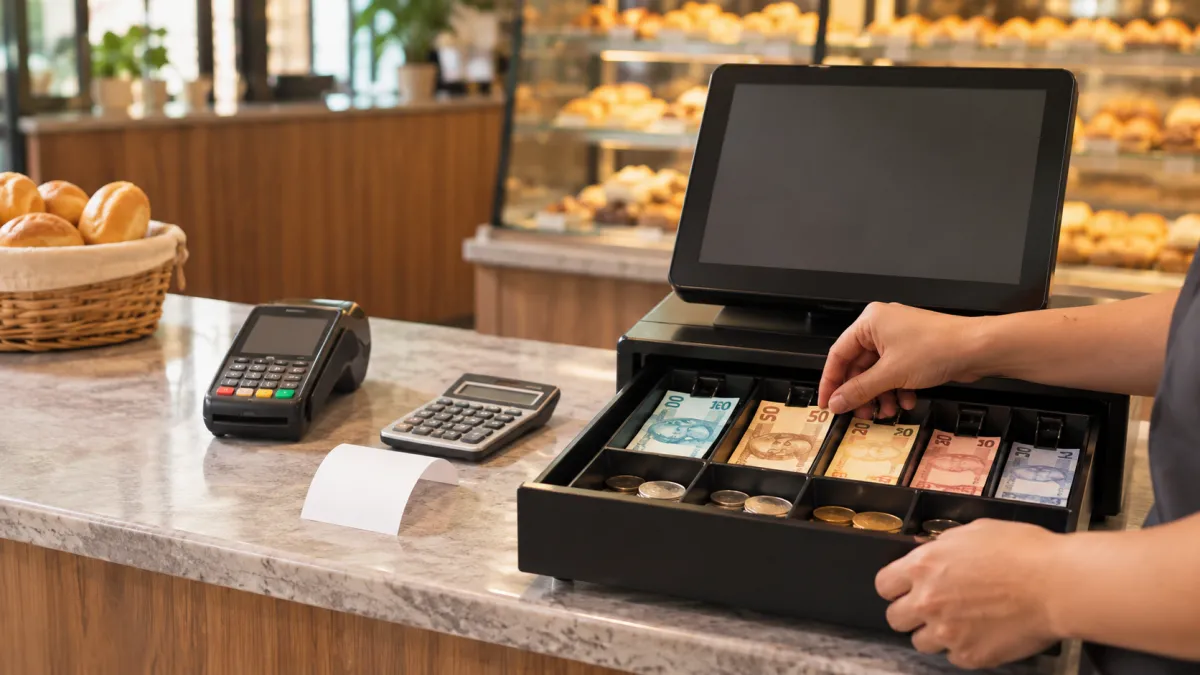
Isso acontece porque o PDV Ponto de Venda registra diferentes formas de pagamento, enquanto o caixa físico contém apenas os valores recebidos em espécie, considerando também o troco inicial e as movimentações de dinheiro.
Portanto, ter um valor de vendas maior do que o dinheiro encontrado na gaveta não significa necessariamente que houve erro.
Diferença entre valor vendido, valor recebido e dinheiro disponível
Para compreender o fechamento, é necessário separar três informações:
-
Valor vendido: soma das vendas realizadas no período, conforme os registros considerados.
-
Valor recebido: quantia efetivamente recebida, que pode estar distribuída entre dinheiro, cartão, Pix e outras modalidades.
-
Dinheiro disponível: valor em espécie existente na gaveta, incluindo o fundo de troco e considerando entradas e retiradas.
Uma venda no cartão pode estar aprovada, mas o dinheiro ainda não ter sido creditado na conta bancária da empresa. Já um pagamento via Pix normalmente pode ser confirmado de forma imediata, mas precisa ser conferido.
Essas diferenças mostram por que o total vendido não deve ser comparado diretamente com a contagem de notas e moedas.
Exemplo de uma padaria durante o expediente
Imagine uma padaria que registrou as seguintes vendas durante um dia:
-
Dinheiro: R$ 650.
-
Cartão de débito: R$ 480.
-
Cartão de crédito: R$ 370.
-
Pix: R$ 300.
O valor total vendido foi de R$ 1.800.
Entretanto, apenas R$ 650 dessas vendas foram recebidos em espécie.
Se a padaria começou o expediente com R$ 150 para troco e não realizou retiradas ou outras movimentações, o saldo esperado na gaveta será de R$ 800.
O controle correto consiste em comparar cada forma de pagamento com o seu respectivo registro, evitando interpretar valores diferentes como uma falha.
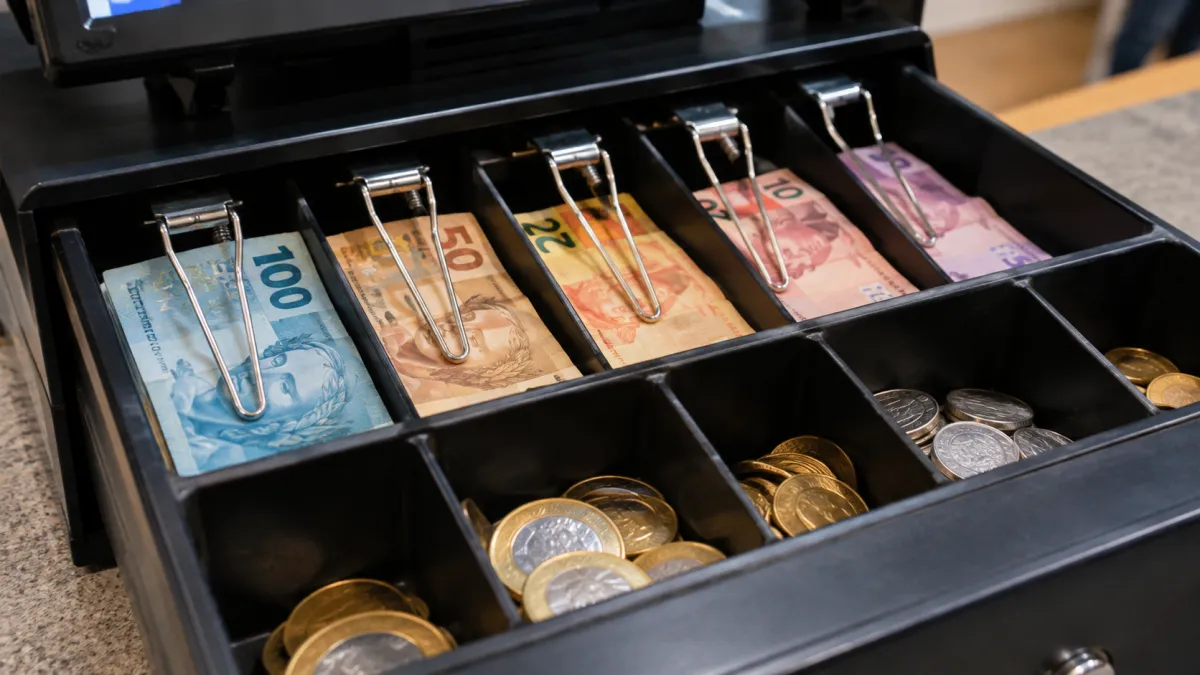
Quais erros mais provocam divergência de caixa no comércio?
A divergência de caixa acontece quando o valor encontrado não corresponde ao valor esperado após considerar as movimentações registradas.
Mesmo utilizando um PDV Ponto de Venda, erros operacionais podem causar diferenças, especialmente quando as transações são realizadas rapidamente ou sem conferência.
Troco incorreto e pagamentos registrados com valores errados
Um erro de troco pode parecer pequeno, mas altera diretamente o saldo disponível.
Imagine que um cliente compre R$ 37 em produtos e entregue uma nota de R$ 50. O troco correto é de R$ 13.
Se o operador entregar R$ 15, haverá uma falta de R$ 2 no caixa, caso nenhuma outra movimentação compense essa diferença.
Outro problema ocorre quando uma venda paga em cartão é registrada como dinheiro.
Nesse caso, o sistema passa a esperar um valor em espécie que nunca entrou na gaveta.
Cancelamentos, devoluções e descontos sem conferência
Uma venda cancelada precisa ter seus registros e, quando aplicável, seu pagamento ou estorno tratados corretamente.
Por exemplo, se uma compra de R$ 60 foi paga em dinheiro e posteriormente devolvida ao cliente, a saída desse valor precisa estar refletida nos registros.
O mesmo cuidado vale para descontos concedidos depois do cálculo inicial e para operações interrompidas antes da confirmação do pagamento.
É necessário conferir se a venda permanece ativa, se o pagamento foi registrado e se existe alguma devolução financeira pendente.
Retiradas de dinheiro sem registro
Também é comum utilizar dinheiro do caixa para pequenas despesas ou retirar parte dos valores acumulados durante o expediente.
Quando essas movimentações não são registradas, o fechamento apresenta uma falta aparente.
Se uma padaria retira R$ 200 da gaveta para guardar em outro local, essa operação precisa ser identificada como sangria.
Toda entrada ou saída de dinheiro deve ter um registro correspondente, independentemente do valor.
Como registrar corretamente cada venda no PDV Ponto de Venda?
O registro correto começa antes da finalização da compra.
O PDV Ponto de Venda precisa receber informações compatíveis com os produtos vendidos, seus preços, quantidades e a forma de pagamento utilizada.
Uma transação registrada incorretamente pode gerar diferenças mesmo quando o cliente pagou o valor certo.
Confira os produtos e o valor antes da cobrança
Em padarias, alguns produtos são vendidos por unidade, enquanto outros dependem do peso informado pela balança.
Antes de concluir a venda, confira se:
-
O produto selecionado corresponde ao item comprado.
-
A quantidade ou o peso está correto.
-
O preço aplicado é o esperado.
-
Os descontos foram registrados corretamente.
-
O total apresentado corresponde ao valor que será cobrado.
Por exemplo, um produto de R$ 40 por quilo, com peso de 500 gramas, deve custar R$ 20.
Se o peso for informado como 600 gramas, o valor será de R$ 24. A diferença de R$ 4 deve ser corrigida antes da cobrança.
Registre a forma de pagamento realmente utilizada
Depois de conferir o total, o próximo passo é identificar como o cliente pagou.
Se uma compra de R$ 80 foi realizada no cartão de débito, o pagamento não deve ser registrado como dinheiro.
A escolha incorreta da modalidade pode deixar os totais de cada meio de pagamento inconsistentes.
Também é importante verificar se a transação foi efetivamente aprovada antes de finalizar o atendimento.
Tenha atenção aos pagamentos mistos
Um pagamento misto acontece quando o cliente utiliza mais de uma forma de pagamento na mesma compra.
Imagine uma venda de R$ 95:
-
R$ 35 pagos em dinheiro.
-
R$ 60 pagos no cartão.
O sistema precisa registrar cada parcela na respectiva modalidade.
Registrar os R$ 95 integralmente como dinheiro fará o caixa esperar R$ 60 a mais do que realmente recebeu em espécie.
Quando o processo de venda permite identificar corretamente cada pagamento, a conferência posterior se torna mais simples.
Como fazer o fechamento de caixa no PDV sem deixar valores de fora?
O fechamento de caixa no PDV é o procedimento utilizado para verificar se as movimentações registradas correspondem aos valores encontrados no final de um período.
Para funcionar corretamente, o fechamento deve seguir uma sequência organizada, desde a abertura até a análise das diferenças.
O Sebrae orienta que o controle de caixa registre as entradas e saídas de dinheiro e que possíveis diferenças sejam apuradas diariamente. Essas orientações podem ser consultadas no material sobre controles financeiros e gestão do capital de giro.
Etapa 1 — Confira o saldo inicial do caixa
Antes de iniciar as vendas, conte o dinheiro reservado para troco.
Esse valor precisa ser identificado como saldo inicial, pois já estava disponível antes das primeiras transações.
Imagine uma padaria que começa o dia com R$ 200 em notas e moedas.
O sistema deve considerar esses R$ 200 na abertura, mas não como receita de vendas.
Etapa 2 — Registre todas as movimentações durante o expediente
Ao longo do dia, mantenha os registros das vendas e das operações que modificam o saldo em dinheiro.
Além dos recebimentos, é necessário considerar:
-
Sangrias realizadas.
-
Suprimentos adicionados.
-
Pagamentos de despesas em espécie.
-
Devoluções de valores aos clientes.
-
Correções devidamente justificadas.
No PDV Ponto de Venda, a qualidade desse histórico depende de cada movimentação ser lançada corretamente.
Etapa 3 — Confira separadamente os meios de pagamento
Ao encerrar o período, consulte os totais registrados em dinheiro, cartão e Pix.
Compare os valores de cartão com os registros das transações aprovadas e os recebimentos Pix com as informações da instituição financeira.
A conferência deve considerar possíveis cancelamentos, estornos e diferenças entre a data da venda e a data do crédito bancário.
Etapa 4 — Calcule o saldo esperado em dinheiro
O saldo esperado é calculado a partir do dinheiro que entrou e saiu da gaveta.
Fórmula:
Saldo esperado = saldo inicial + recebimentos em dinheiro + suprimentos − sangrias − outras saídas em dinheiro.
Considere o seguinte exemplo:
| Movimentação | Valor |
|---|---|
| Saldo inicial | R$ 150 |
| Vendas recebidas em dinheiro | R$ 900 |
| Suprimento de caixa | R$ 100 |
| Sangrias | R$ 400 |
| Despesas pagas em dinheiro | R$ 50 |
| Saldo esperado | R$ 700 |
Os valores são hipotéticos e servem apenas para demonstrar o cálculo.
Etapa 5 — Conte o dinheiro físico e compare
Depois de calcular o saldo esperado, conte as notas e moedas disponíveis.
Se a contagem apresentar R$ 700, o saldo físico corresponde ao esperado.
Caso a gaveta contenha apenas R$ 680, haverá uma diferença negativa de R$ 20 a investigar.
O resultado não deve ser corrigido automaticamente. Primeiro, é necessário identificar o que provocou a diferença.
Etapa 6 — Registre o resultado e acompanhe as ocorrências
Depois da conferência, registre o saldo encontrado, o saldo esperado e qualquer divergência identificada.
Se existir uma diferença, mantenha o histórico da investigação e das correções realizadas.
Esse acompanhamento permite perceber problemas que aparecem repetidamente, como retiradas sem registro ou erros frequentes na seleção das formas de pagamento.
Como identificar a origem de uma diferença no fechamento do caixa?
Quando o dinheiro contado não corresponde ao valor esperado, o primeiro cuidado é verificar os registros antes de concluir que houve perda financeira.
O histórico do PDV Ponto de Venda pode ajudar a localizar operações que precisam de conferência, desde que todas as movimentações tenham sido registradas.
Como identificar falta ou sobra de dinheiro
Existem duas situações principais:
Falta de caixa: o dinheiro encontrado é menor do que o saldo esperado.
Sobra de caixa: o dinheiro encontrado é maior do que o saldo esperado.
Para identificar a diferença, utilize:
Diferença de caixa = saldo encontrado − saldo esperado.
Se o resultado for negativo, existe falta. Se for positivo, existe sobra.
Por exemplo:
Saldo esperado: R$ 850.
Saldo encontrado: R$ 825.
Diferença: R$ 825 − R$ 850 = −R$ 25.
Nesse caso, será necessário investigar a falta de R$ 25.
Quais registros devem ser consultados?
A investigação pode começar pela conferência do saldo inicial e pela recontagem do dinheiro.
Depois, vale consultar as operações do período, especialmente:
-
Vendas registradas como dinheiro.
-
Pagamentos divididos entre modalidades.
-
Cancelamentos e devoluções.
-
Sangrias e suprimentos.
-
Despesas realizadas durante o expediente.
Se a diferença for encontrada, a correção deve respeitar o que realmente aconteceu, preservando os registros necessários.
O que fazer quando a diferença não é encontrada?
Nem sempre será possível descobrir imediatamente a origem de uma divergência.
Nesses casos, registre o valor, o período, as operações analisadas e a situação da investigação.
Evite criar uma venda fictícia ou lançar um recebimento inexistente apenas para igualar os totais.
A manutenção de registros corretos é fundamental para que o controle de caixa no comércio represente a situação real do estabelecimento.
Como conferir pagamentos em dinheiro, cartão e Pix sem misturar os valores?
Cada forma de pagamento possui características próprias. Por isso, o PDV Ponto de Venda deve permitir que os recebimentos sejam identificados e analisados separadamente.
Essa organização ajuda a diferenciar um problema no registro da venda de uma diferença no recebimento.
Dinheiro: confira a quantidade física disponível
Os recebimentos em espécie precisam corresponder às movimentações registradas, considerando o fundo de troco e as retiradas.
A contagem deve incluir notas e moedas.
Um cuidado importante é não utilizar o valor total de vendas como referência para o dinheiro esperado na gaveta.
Cartão: compare as transações aprovadas com as vendas
Os pagamentos por cartão precisam ser conferidos por meio dos registros da operadora ou adquirente.
Uma venda de R$ 100 no cartão pode gerar um crédito bancário líquido inferior, dependendo das taxas contratadas.
Isso não significa necessariamente que a venda tenha sido registrada incorretamente.
É importante separar o valor bruto da transação, as taxas aplicáveis e o valor efetivamente creditado, além de considerar os prazos de repasse.
Pix: confirme se o dinheiro foi realmente recebido
O Pix permite realizar pagamentos eletrônicos, mas a apresentação de um comprovante pelo cliente não substitui a conferência do recebimento.
O Banco Central orienta que o estabelecimento verifique o crédito na conta, especialmente porque um Pix agendado não representa um pagamento já recebido.
Imagine que um cliente apresente um comprovante de R$ 75, mas o estabelecimento não encontre a transação entre os recebimentos confirmados.
Antes de considerar o pagamento concluído, é necessário verificar a situação no aplicativo bancário ou no meio de consulta disponibilizado pela instituição financeira.
Esse procedimento ajuda a evitar que vendas sem recebimento confirmado sejam tratadas como pagas.
Quais cuidados diários ajudam a evitar erros no controle de caixa no comércio?
A prevenção começa com procedimentos simples que possam ser repetidos ao longo do expediente.
O PDV Ponto de Venda contribui para organizar as informações, mas os registros precisam refletir corretamente o que acontece no atendimento.
Uma forma prática de melhorar o controle é identificar os erros mais comuns e associar cada um a uma medida preventiva.
7 situações que causam diferenças no caixa e como evitá-las
| Situação | Possível consequência | Como prevenir |
|---|---|---|
| Troco entregue incorretamente | Falta ou sobra de dinheiro | Conferir o valor recebido e o troco |
| Forma de pagamento selecionada incorretamente | Valores inconsistentes entre dinheiro, cartão e Pix | Confirmar a modalidade antes de finalizar |
| Sangria sem registro | Dinheiro físico menor que o esperado | Registrar cada retirada |
| Suprimento não informado | Sobra de dinheiro sem identificação | Registrar toda entrada adicional |
| Cancelamento ou devolução sem conferência | Inconsistência entre venda e pagamento | Verificar a operação e eventual estorno |
| Pix sem confirmação | Venda considerada paga sem recebimento confirmado | Consultar a confirmação do crédito |
| Abertura com saldo incorreto | Diferença no fechamento do período | Contar e registrar o fundo de troco |
Esses cuidados seguem princípios de controle financeiro apresentados pelo Sebrae e orientações do Banco Central sobre a confirmação de pagamentos Pix.
Como aplicar esses cuidados durante o atendimento?
Em uma padaria, o movimento pode aumentar consideravelmente em determinados horários.
Nesses momentos, é importante manter uma sequência de atendimento: conferir os itens, verificar o total, registrar a forma de pagamento e confirmar a conclusão da transação.
As retiradas devem ser registradas quando acontecem, e não somente no fechamento.
Quanto mais confiáveis forem os registros, mais fácil será identificar problemas e realizar uma conferência consistente.
Como organizar a abertura, as trocas de turno e o encerramento do caixa?
O PDV Ponto de Venda pode ser utilizado em diferentes períodos do dia, especialmente em estabelecimentos que começam a atender pela manhã e continuam funcionando até a noite.
Quando há troca de operadores, a conferência precisa identificar quais movimentações pertencem a cada período.
Abertura: confira o dinheiro antes da primeira venda
No início do expediente, registre a quantia disponível para troco.
Se a gaveta começa com R$ 180, esse deve ser o saldo inicial, desde que a contagem confirme o valor.
Qualquer diferença identificada na abertura deve ser registrada antes de novas movimentações.
Isso evita que um problema anterior seja atribuído às vendas do período seguinte.
Troca de turno: registre a transferência do caixa
Imagine uma padaria que trabalha com dois períodos de atendimento.
O primeiro termina com R$ 500 em espécie, mas apenas R$ 200 permanecerão na gaveta para o próximo turno.
Nesse caso, a retirada de R$ 300 precisa ser registrada.
O segundo período deve começar com o saldo efetivamente transferido, evitando confundir o dinheiro recebido anteriormente com os novos recebimentos.
Quando o sistema permite controles separados por operador ou período, esses recursos podem ajudar na identificação das movimentações.
Encerramento: confira antes de finalizar o período
Ao encerrar o atendimento, o responsável deve consultar os registros e comparar os valores com os recebimentos.
Também é importante conferir se existem transações não concluídas, pagamentos pendentes de confirmação ou movimentações ainda não registradas.
O fechamento de caixa no PDV deve refletir as operações efetivamente realizadas, sem depender apenas da memória de quem utilizou o caixa.
Como um sistema PDV ajuda a reduzir diferenças entre vendas e recebimentos?
A utilização de um PDV Ponto de Venda pode facilitar o acompanhamento das vendas e reduzir a dependência de anotações feitas separadamente.
Em uma padaria, isso é especialmente importante porque o atendimento envolve produtos vendidos por unidade e por peso, pagamentos variados e movimentações frequentes ao longo do dia.
Centralização das vendas e dos pagamentos
Quando o sistema reúne os registros das vendas e suas respectivas formas de pagamento, o estabelecimento consegue consultar os valores por modalidade.
Isso facilita a conferência entre o total vendido e o dinheiro realmente disponível.
Também permite identificar situações que precisam de atenção, como cancelamentos, pagamentos mistos e diferenças nas movimentações de caixa.
A centralização dos dados não substitui a conferência, mas pode diminuir a necessidade de reconstruir o movimento por meio de anotações manuais.
Integração com equipamentos de venda e pagamento
A integração entre o sistema de vendas, a balança e os equipamentos de pagamento pode diminuir a quantidade de informações digitadas manualmente.
Em produtos vendidos por peso, por exemplo, o envio das informações da balança ao PDV pode reduzir erros de digitação.
Da mesma forma, a integração com soluções de pagamento eletrônico pode facilitar a associação entre a venda e a transação aprovada, dependendo da configuração utilizada.
É importante verificar quais integrações estão disponíveis e se atendem à operação do estabelecimento.
Como o PanificadoraPro pode ajudar na rotina da padaria?
O PanificadoraPro oferece uma solução voltada à operação de padarias, incluindo recursos de ponto de venda, registro de produtos por peso ou unidade e integração com formas de pagamento.
O sistema PDV para padaria também apresenta funcionalidades voltadas ao atendimento no balcão, à integração com balanças e à organização das vendas.
Esses recursos podem contribuir para uma rotina de caixa mais organizada, principalmente quando os estabelecimentos precisam lidar com grande variedade de produtos e recebimentos.
Para quem deseja melhorar a conferência e diminuir a dependência de controles paralelos, vale conhecer os recursos disponíveis e avaliar como eles se adaptam à rotina da empresa.
Entretanto, mesmo com um PDV Ponto de Venda, a qualidade dos resultados continua dependendo dos cadastros, dos registros realizados e da conferência efetiva dos pagamentos.
Como manter o caixa organizado e evitar que os mesmos erros aconteçam novamente?
Evitar diferenças de caixa não depende apenas de encontrar erros no final do expediente. É necessário identificar suas causas e ajustar os procedimentos para reduzir a repetição dos problemas.
O PDV Ponto de Venda pode fornecer informações para esse acompanhamento, desde que os registros sejam mantidos corretamente.
Faça conferências frequentes e acompanhe as diferenças
A conferência diária permite identificar problemas mais próximos do momento em que aconteceram.
Quando uma diferença é identificada somente vários dias depois, pode ser mais difícil localizar a operação responsável.
Por isso, é recomendado manter registros por período, com informações sobre valores encontrados, diferenças e correções justificadas.
O acompanhamento também ajuda a distinguir falhas pontuais de problemas recorrentes.
Utilize as divergências para melhorar os processos
Imagine que uma padaria identifique diferenças frequentes relacionadas a sangrias.
Em vez de apenas ajustar os valores, o estabelecimento pode revisar a forma como as retiradas são realizadas e registradas.
Se o problema estiver na seleção incorreta do meio de pagamento, a melhoria pode envolver uma conferência adicional antes da finalização da venda.
O objetivo é corrigir a origem do erro, e não apenas seu efeito no fechamento.
Mantenha uma rotina simples de acompanhamento
Uma rotina organizada pode seguir seis etapas:
Etapa inicial → Registro → Conferência → Integração → Acompanhamento → Análise
Etapa inicial: conferir o fundo de troco e as condições de abertura do caixa.
Registro: lançar corretamente vendas, pagamentos, retiradas e demais movimentações.
Conferência: comparar os valores registrados com o dinheiro físico e os recebimentos eletrônicos confirmados.
Integração: utilizar, quando disponíveis, recursos que conectem o PDV aos equipamentos e meios de pagamento, reduzindo digitações repetidas.
Acompanhamento: verificar diferenças, registrar ocorrências e acompanhar correções.
Análise: identificar erros recorrentes e ajustar procedimentos para evitar novas inconsistências.
Essa sequência pode ser adaptada à rotina de uma padaria, mercearia, loja ou outro estabelecimento comercial.
Um PDV Ponto de Venda bem utilizado facilita o acesso às informações, mas não garante, sozinho, que todos os valores estejam corretos.
O controle depende de registros consistentes, conferências regulares e procedimentos que permitam entender o que realmente aconteceu em cada movimentação.
Evitar diferenças entre o valor vendido e o dinheiro disponível no caixa exige organização, registros corretos e conferências frequentes. O PDV Ponto de Venda ajuda nesse processo ao centralizar as informações das vendas, identificar as formas de pagamento e facilitar o acompanhamento das movimentações financeiras.
Para manter um controle mais confiável, é importante registrar corretamente cada recebimento, conferir o troco, identificar sangrias e suprimentos e comparar os valores esperados com os efetivamente recebidos. Além disso, investigar as causas de uma divergência de caixa permite corrigir falhas e evitar que os mesmos problemas se repitam.
Com uma rotina bem definida de fechamento de caixa no PDV, o estabelecimento consegue acompanhar melhor suas operações e tomar decisões com base em informações mais precisas. Entretanto, os resultados dependem da qualidade dos registros e da execução dos procedimentos.
Para padarias que desejam organizar as vendas e simplificar o controle de caixa no comércio, conhecer as funcionalidades do PanificadoraPro pode ser um passo importante para tornar a rotina de atendimento e conferência mais prática e organizada.
Relacionados
1.PDV Ponto de Venda: Como Melhorar o Controle das Vendas Diárias?
2.PDV Ponto de Venda: como organizar uma operação com vários caixas
Curiosidades
O site PanificadoraPro apresenta um sistema de gestão desenvolvido para padarias, panificadoras e confeitarias, com o objetivo de organizar as vendas, controlar o estoque, acompanhar a produção e melhorar a gestão financeira do estabelecimento.