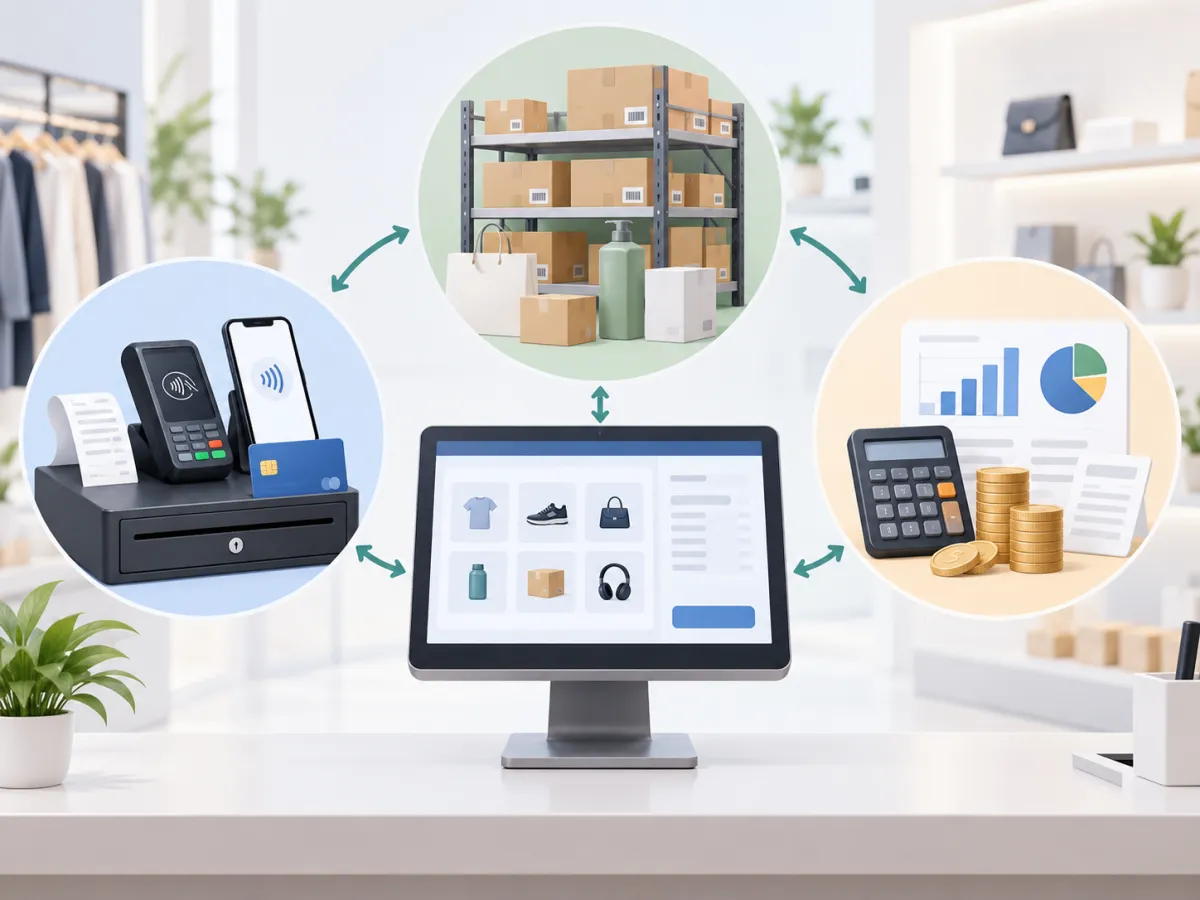
A organização das vendas no comércio vai muito além de registrar os produtos comprados pelo cliente e receber o pagamento. Para que a gestão seja eficiente, cada operação realizada no ponto de venda precisa gerar informações que possam ser utilizadas pelo caixa, pelo estoque e pelo financeiro.
Nesse cenário, um PDV varejo online pode funcionar como uma ferramenta central para registrar as vendas e conectar diferentes processos da loja. Em vez de manter o caixa em um controle, o estoque em outro e as informações financeiras em planilhas separadas, a empresa pode trabalhar com dados integrados.
Essa integração é importante porque uma única venda provoca diferentes movimentações. O caixa registra o recebimento, o estoque precisa reduzir a quantidade disponível e o financeiro deve reconhecer a movimentação correspondente. Quando essas etapas dependem de lançamentos manuais, aumentam as possibilidades de esquecimento, duplicidade e divergências.
A centralização também facilita o acompanhamento da operação. O gestor pode consultar o que foi vendido, quanto entrou no caixa, quais produtos tiveram maior saída, quais valores ainda precisam ser recebidos e quais itens estão próximos do estoque mínimo.
Isso não significa que o sistema elimina a necessidade de conferências. Pelo contrário, informações integradas tornam as verificações mais simples, pois permitem comparar o que foi registrado com o que realmente aconteceu na loja.
Ao longo deste conteúdo, será possível entender como funciona a integração entre vendas, caixa, estoque e financeiro, quais problemas ela pode ajudar a reduzir, quais recursos devem ser avaliados e quais indicadores podem ser acompanhados para melhorar a gestão do varejo.
O que é PDV Varejo Online e como funciona?
Para compreender a integração entre diferentes setores, primeiro é importante entender o papel de um PDV varejo online dentro da rotina comercial.
O ponto de venda é o ambiente no qual a venda é registrada. Na prática, é nele que o operador identifica os produtos, informa quantidades, aplica condições comerciais permitidas, seleciona a forma de pagamento e finaliza a operação.
Entretanto, quando o PDV está conectado a outros controles, sua função passa a ser maior. As informações geradas durante a venda podem alimentar automaticamente outras áreas da gestão.
O que significa PDV
PDV é a sigla utilizada para ponto de venda. O termo pode representar tanto o local em que a venda acontece quanto o sistema utilizado para registrar a operação.
No varejo, o PDV normalmente está presente no caixa e participa diretamente da rotina de atendimento. Quando um cliente apresenta os produtos que deseja comprar, o operador registra os itens, confere os valores e informa as condições de pagamento.
Esse registro cria uma informação importante para a gestão, pois determina o que foi vendido, quando a venda aconteceu, qual quantidade saiu e quanto foi recebido.
Um ponto de venda organizado também facilita consultas durante o atendimento. Dependendo dos recursos disponíveis, o operador pode pesquisar produtos, preços, códigos e disponibilidade.
Por isso, o PDV não deve ser analisado apenas como uma ferramenta utilizada no momento da cobrança. Ele faz parte de um fluxo de informações que começa na venda e pode continuar no estoque, no caixa e no financeiro.
Como funciona um PDV online
Um PDV online utiliza uma estrutura que permite o acesso ao sistema por meio de conexão com a internet, conforme as características da solução adotada.
A principal diferença está na possibilidade de centralizar informações em um ambiente que pode ser consultado sem depender exclusivamente de uma instalação isolada em determinado computador.
Isso pode facilitar o acompanhamento da operação, principalmente quando a empresa possui diferentes usuários ou precisa consultar informações administrativas fora do terminal de venda.
O funcionamento, porém, deve ser avaliado de acordo com a realidade da loja. É importante analisar requisitos de conexão, permissões de acesso, segurança das informações e procedimentos para situações de indisponibilidade.
A vantagem da centralização está na capacidade de manter diferentes registros relacionados. Uma venda realizada no PDV pode ser utilizada para atualizar o estoque, registrar o recebimento e alimentar relatórios comerciais.
Principais operações realizadas no PDV
O registro das vendas é uma das principais funções, mas não é a única.
Durante a rotina, o sistema pode ser utilizado para localizar produtos, consultar valores, informar quantidades, selecionar formas de pagamento e registrar cancelamentos quando necessários.
Também pode participar do controle de recebimentos e do fechamento diário do caixa.
Quando existe integração com estoque, a venda registrada gera a movimentação correspondente do produto. Dessa forma, a quantidade disponível pode ser atualizada sem exigir uma segunda digitação.
A consulta das informações comerciais também se torna mais prática. O gestor pode analisar vendas por período, produtos movimentados e formas de pagamento.
Assim, o PDV passa a fazer parte de um processo maior. A informação registrada no atendimento pode ser reaproveitada pela gestão, evitando que cada setor precise reconstruir manualmente os mesmos dados.
Por que integrar caixa, estoque e financeiro no varejo?
Um PDV varejo online integrado permite que diferentes áreas utilizem as informações geradas pela mesma operação. Isso pode reduzir uma dificuldade comum em empresas que mantêm controles separados: a existência de versões diferentes da mesma informação.
Imagine uma venda de cinco unidades de determinado produto. Se o operador registra a venda apenas no caixa, alguém precisa posteriormente informar ao estoque que cinco unidades saíram.
Também será necessário verificar como esse valor será tratado no controle financeiro.
Quanto maior o número de operações, mais difícil se torna realizar todos esses registros manualmente sem divergências.
Redução de lançamentos manuais
A integração permite aproveitar o registro original da venda.
Em vez de anotar primeiro no PDV, depois atualizar uma planilha de estoque e posteriormente realizar um lançamento financeiro, o sistema pode utilizar a mesma operação como origem para diferentes movimentações.
Isso reduz tarefas repetitivas.
Além de consumir tempo, a repetição de lançamentos aumenta a possibilidade de digitação incorreta. Um usuário pode informar dez unidades em um controle e apenas uma em outro. Também pode registrar valores ou datas diferentes.
Com processos integrados, o objetivo é diminuir esses pontos de redigitação.
Isso não elimina todos os procedimentos manuais. Ajustes, perdas, entradas específicas e outras situações continuam exigindo registros adequados. A diferença é que as movimentações originadas de uma venda não precisam necessariamente ser reconstruídas várias vezes.
Menos divergências de informações
Quando vendas, caixa, estoque e financeiro funcionam de forma independente, podem surgir situações difíceis de identificar.
Uma venda pode constar no relatório comercial, mas o produto continuar aparecendo como disponível no estoque.
Outro problema ocorre quando o cliente realiza um pagamento, porém o valor não é considerado corretamente no controle financeiro.
Também podem existir diferenças entre os valores registrados no caixa e os meios de pagamento realmente recebidos.
A integração cria uma ligação lógica entre essas informações.
Se uma venda ocorreu, deve ser possível identificar quais produtos saíram, qual foi o valor, como o cliente pagou e quais movimentações foram geradas.
Essa rastreabilidade facilita a análise quando alguma divergência aparece.
Centralização dos dados
Outro benefício está na possibilidade de consultar informações relacionadas em um único ambiente.
O gestor pode acompanhar o movimento das vendas sem depender de diversas planilhas ou anotações. Da mesma maneira, consegue verificar o saldo dos produtos e os registros financeiros associados às operações.
A centralização também pode melhorar a velocidade da tomada de decisão.
Se determinado produto apresenta grande volume de vendas e o saldo disponível está reduzido, a empresa pode identificar a necessidade de avaliar uma reposição.
Da mesma forma, se as vendas aumentam, mas as entradas financeiras não acompanham o mesmo comportamento, pode ser necessário verificar vendas a prazo, recebimentos pendentes ou divergências.
Portanto, integrar não significa apenas juntar informações. Significa criar uma sequência lógica na qual cada operação realizada pela empresa contribui para manter os dados atualizados.
Como funciona a integração do PDV com o caixa?
No PDV varejo online, o caixa representa uma das áreas diretamente impactadas por cada venda registrada.
Isso acontece porque a finalização da venda normalmente está associada a uma forma de recebimento. Para que a conferência seja adequada, o sistema precisa registrar não apenas quanto foi vendido, mas também como esse valor foi recebido.
Registro das vendas
Cada venda finalizada deve gerar um registro identificável.
Esse registro pode conter informações como data, horário, produtos, quantidades, valores, descontos autorizados e formas de pagamento.
Esse histórico é fundamental para a conferência do caixa.
Se o valor total registrado durante determinado período for conhecido, a empresa pode compará-lo aos recebimentos realizados.
A identificação individual das vendas também facilita a análise de cancelamentos ou diferenças. Em vez de trabalhar apenas com um valor total no fim do dia, o responsável consegue verificar as operações que formaram aquele resultado.
Formas de pagamento
Um dos pontos mais importantes da integração é separar corretamente as formas de pagamento utilizadas.
As vendas podem ser recebidas em dinheiro, PIX, cartão de débito, cartão de crédito ou outras modalidades adotadas pela empresa.
Essa separação evita considerar que todo o faturamento está disponível imediatamente no caixa.
Uma venda paga em dinheiro representa um movimento diferente de uma venda no cartão de crédito, por exemplo.
O sistema precisa permitir que essas informações sejam registradas de maneira organizada para facilitar as conferências posteriores.
Quando uma venda possui mais de uma forma de pagamento, o controle também precisa considerar cada parcela corretamente. Um cliente pode pagar parte em dinheiro e parte em cartão.
Abertura e fechamento de caixa
A abertura de caixa registra as condições iniciais daquele período de operação.
Dependendo da rotina da empresa, pode existir um saldo inicial destinado ao troco.
Durante o expediente, diferentes movimentações podem ocorrer além das vendas. É possível existir suprimento de caixa, retirada, sangria ou outras movimentações autorizadas.
Por isso, o saldo final não deve ser analisado apenas com base no total vendido.
O fechamento precisa considerar o saldo inicial, os recebimentos, as entradas adicionais e as retiradas realizadas.
Esse processo ajuda a comparar o valor esperado com o valor efetivamente encontrado.
Conferência do caixa
A conferência permite identificar diferenças antes que elas se acumulem.
Se o sistema informa determinado total recebido em dinheiro, o responsável pode comparar esse valor com o numerário existente no caixa.
O mesmo princípio pode ser aplicado às outras formas de pagamento, respeitando o funcionamento de cada modalidade.
Quando existe uma divergência, é importante investigar sua origem.
Ela pode estar relacionada a um troco incorreto, retirada não registrada, forma de pagamento informada de maneira errada ou cancelamento tratado inadequadamente.
A integração facilita essa investigação porque mantém a venda relacionada às movimentações correspondentes.
Dessa forma, o caixa deixa de ser apenas um local de recebimento e se transforma em uma fonte organizada de informações sobre a movimentação comercial.
Como integrar o PDV ao controle de estoque?
Uma das aplicações mais importantes de um PDV varejo online é utilizar as vendas para manter o controle das quantidades disponíveis.
No varejo, o estoque está em constante movimentação. Produtos entram por compras, saem por vendas e ainda podem sofrer ajustes, devoluções, perdas e transferências.
Por isso, manter os saldos atualizados exige que cada movimentação seja registrada corretamente.
Baixa automática após a venda
Quando um produto é vendido, sua quantidade disponível precisa diminuir.
A integração permite que essa baixa seja realizada a partir da própria venda.
Por exemplo, se o sistema indica dez unidades de determinado item e três são vendidas, o saldo teórico passa para sete unidades.
Sem integração, alguém teria que realizar essa alteração separadamente.
Em lojas com grande volume de vendas, esse procedimento manual pode se tornar inviável. Além de exigir muito trabalho, qualquer atraso na atualização faz com que o sistema apresente uma quantidade diferente da realidade.
Atualização do saldo
O saldo de estoque deve refletir todas as movimentações registradas.
As vendas representam saídas, enquanto o recebimento de mercadorias normalmente representa entradas.
Com essas informações centralizadas, o gestor pode acompanhar a quantidade teórica disponível.
É importante destacar que o sistema apresenta o resultado dos registros realizados. Se uma movimentação física ocorrer e não for lançada, surgirá uma diferença.
Por isso, integração e disciplina operacional precisam trabalhar juntas.
O inventário periódico continua sendo importante para comparar o saldo registrado com a quantidade física existente.
Consulta de disponibilidade
Um estoque atualizado melhora o atendimento.
Durante a venda, o operador pode verificar se o produto procurado possui saldo disponível.
Essa consulta também ajuda em decisões comerciais. Se determinado item está próximo de acabar, a equipe pode evitar assumir compromissos de venda sem confirmar a disponibilidade.
Para a gestão, a informação permite identificar produtos com baixo saldo e avaliar necessidades de reposição.
Entradas e saídas de produtos
O estoque não pode ser controlado considerando apenas as vendas.
As entradas precisam ser registradas quando mercadorias são recebidas.
As devoluções também exigem atenção. Dependendo da situação, o produto pode retornar ao estoque disponível ou precisar ser separado para análise.
Perdas, avarias e ajustes representam outros tipos de movimentação.
Se a empresa possui mais de um estoque ou unidade, transferências também precisam ser consideradas.
Um histórico detalhado ajuda a identificar como o saldo foi formado.
Em vez de visualizar apenas que existem 20 unidades, o gestor pode analisar quais entradas e saídas levaram àquele resultado.
Estoque mínimo
O estoque mínimo funciona como um parâmetro de acompanhamento.
A empresa pode estabelecer uma quantidade de referência para identificar quando determinado item atingiu um nível que exige atenção.
Isso não significa que a reposição deva ser realizada automaticamente em qualquer situação.
O gestor ainda precisa avaliar fatores como demanda, prazo de entrega, sazonalidade, capacidade de armazenamento e condições comerciais.
Entretanto, o estoque mínimo facilita a identificação de produtos que merecem análise.
Com vendas e estoque integrados, essa informação tende a ser mais útil porque o saldo é atualizado conforme os produtos são comercializados.
Como funciona a integração entre PDV e financeiro?
A utilização de um PDV varejo online também pode contribuir para organizar as informações financeiras originadas das vendas.
Essa integração é importante porque faturamento e disponibilidade financeira não representam exatamente a mesma coisa.
Uma empresa pode vender hoje e receber parte dos valores somente posteriormente. Por isso, a gestão precisa saber quanto vendeu, quanto recebeu e quanto ainda tem a receber.
Geração dos recebimentos
A venda registrada contém informações importantes para o financeiro.
O valor total, a forma de pagamento e as condições negociadas ajudam a determinar como aquele recebimento será tratado.
Em vendas à vista, o recebimento pode ocorrer no momento da operação.
Em outras situações, o sistema pode registrar valores que serão recebidos posteriormente.
Essa separação evita que o gestor analise apenas o faturamento e interprete todo o valor como dinheiro imediatamente disponível.
Vendas à vista e a prazo
As vendas à vista normalmente possuem uma relação mais direta entre a realização da venda e o recebimento.
Mesmo assim, é necessário considerar a forma utilizada.
Dinheiro, PIX, débito e crédito possuem características diferentes.
Nas vendas a prazo, existe um intervalo entre a entrega do produto e o recebimento total do valor.
Nesse caso, o controle precisa permitir acompanhar os compromissos futuros.
A empresa deve saber quais valores possuem vencimento, quais já foram recebidos e quais continuam pendentes.
Essa organização contribui para o planejamento financeiro, especialmente quando a empresa também possui contas e despesas com datas definidas.
Contas a receber
O contas a receber organiza os valores que ainda devem entrar.
Cada registro precisa conter informações suficientes para permitir identificação e acompanhamento.
Datas de vencimento, valores e origem da movimentação ajudam a manter o controle.
Quando a informação está relacionada à venda original, a pesquisa se torna mais simples.
Caso exista alguma dúvida, o responsável pode consultar o registro comercial que gerou aquele recebimento.
Isso melhora a rastreabilidade.
Também facilita a identificação de atrasos ou pendências, pois o sistema pode separar valores previstos, recebidos e vencidos conforme os recursos disponíveis.
Fluxo de caixa
O fluxo de caixa acompanha entradas e saídas financeiras ao longo do tempo.
As vendas representam uma das principais fontes de entrada de muitas operações varejistas, mas não são as únicas informações necessárias.
A empresa também possui pagamentos, despesas e outros movimentos.
Por isso, integrar vendas ao financeiro contribui para formar uma base mais organizada, mas o fluxo precisa considerar toda a movimentação financeira.
A principal vantagem é evitar que o gestor precise somar manualmente os resultados do PDV para depois transportar as informações para outro controle.
Conferência financeira
A conferência permite verificar se o comportamento financeiro corresponde às operações registradas.
Se determinado período apresentou alto volume de vendas, o responsável pode analisar como esses valores estão distribuídos entre recebimentos imediatos e futuros.
Também é possível observar diferenças entre o valor vendido e o efetivamente recebido.
Essas diferenças nem sempre representam erros. Elas podem ser resultado das próprias condições de pagamento.
O importante é conseguir explicar cada valor.
Com informações integradas, a empresa melhora a capacidade de acompanhar a origem dos recebimentos e entender como as vendas impactam sua posição financeira.
Como as informações circulam entre caixa, estoque e financeiro?
A principal característica de um PDV varejo online integrado é fazer com que uma operação gere os registros correspondentes em diferentes áreas sem exigir que a mesma informação seja digitada repetidamente.
Para entender esse processo, é útil acompanhar uma venda desde o atendimento até seus reflexos administrativos.
Exemplo de uma venda integrada
Imagine que um cliente compre duas unidades de um produto.
O primeiro passo acontece no PDV. O operador localiza o item, informa a quantidade e confirma os valores.
Depois, seleciona a forma de pagamento utilizada pelo cliente.
Quando a venda é finalizada, várias informações podem ser geradas.
O caixa recebe o registro do valor correspondente à forma de pagamento.
O estoque registra a saída de duas unidades.
O financeiro utiliza os dados do recebimento conforme as condições da venda.
Assim, o fluxo pode ser representado da seguinte forma:
Cliente realiza a compra → venda é registrada → caixa recebe a movimentação → estoque é atualizado → financeiro recebe a informação.
Essa sequência evita que diferentes responsáveis precisem interpretar novamente a mesma venda.
Exemplo de cancelamento
O cancelamento exige atenção porque não basta apenas retirar uma venda do relatório.
É necessário avaliar quais movimentações foram geradas anteriormente.
Se o produto já havia sido baixado do estoque, o cancelamento pode exigir a reversão adequada dessa movimentação.
Se houve registro de recebimento, o caixa ou financeiro também precisa refletir a situação conforme o procedimento utilizado.
A principal regra é manter coerência entre as áreas.
Não faz sentido cancelar uma venda comercialmente enquanto o produto continua registrado como vendido no estoque ou o financeiro mantém um recebimento que deixou de existir.
O histórico do cancelamento também é importante.
Manter rastreabilidade permite verificar quando ocorreu, qual operação foi alterada e, de acordo com as permissões do sistema, quem realizou o procedimento.
Exemplo de devolução
A devolução possui características diferentes do cancelamento.
Nesse caso, uma venda pode ter sido concluída normalmente e, posteriormente, o cliente retorna um produto.
A empresa precisa analisar se o item poderá voltar ao estoque disponível.
Se estiver em condições adequadas, pode ser necessário registrar sua entrada novamente. Se estiver danificado, o produto pode exigir outro tratamento.
Também é necessário considerar a parte financeira da devolução.
Dependendo da situação, pode existir restituição, crédito ou outro procedimento definido pela empresa.
O importante é que estoque e financeiro reflitam corretamente aquilo que aconteceu fisicamente e comercialmente.
Importância da atualização automática
A atualização integrada reduz o número de etapas manuais.
Isso representa uma vantagem principalmente em operações com grande quantidade de vendas.
Se cada venda exigir três ou quatro lançamentos independentes, a equipe gastará tempo apenas replicando dados.
Além disso, informações podem ficar temporariamente diferentes.
A venda pode ser registrada agora e o estoque atualizado apenas algumas horas depois.
Nesse intervalo, consultas podem indicar uma quantidade que já não está disponível.
Quando o fluxo é integrado, as informações relacionadas são atualizadas de maneira mais próxima da operação original.
O resultado é uma gestão com menos controles paralelos e maior possibilidade de rastrear cada movimentação.
Quais problemas um PDV integrado ajuda a evitar?
Adotar um PDV varejo online integrado não significa eliminar completamente erros operacionais, mas pode reduzir problemas provocados pela falta de comunicação entre vendas, estoque, caixa e financeiro.
Muitas divergências surgem porque uma movimentação acontece em um setor e não é refletida nos demais.
Estoque diferente da quantidade física
Uma das situações mais comuns é encontrar uma quantidade no sistema e outra quantidade na prateleira ou depósito.
Essa diferença pode ocorrer por vários motivos.
Vendas sem baixa, perdas não registradas, devoluções incorretas, erros no recebimento e ajustes inadequados estão entre as possíveis causas.
A integração reduz principalmente as diferenças relacionadas às vendas.
Quando cada operação gera automaticamente a saída correspondente, o estoque não depende de um lançamento posterior.
Mesmo assim, inventários continuam necessários.
O objetivo é comparar periodicamente o saldo registrado com a quantidade física e investigar eventuais diferenças.
Produtos vendidos sem baixa no estoque
Quando a venda não atualiza o estoque, a empresa pode acreditar que possui mercadorias que já foram comercializadas.
Esse erro prejudica diferentes decisões.
O operador pode informar ao cliente que o produto está disponível quando, na realidade, não existe mais nenhuma unidade.
A equipe de compras também pode deixar de realizar uma reposição porque o sistema apresenta um saldo incorreto.
Ao integrar venda e estoque, a baixa ocorre como consequência do próprio registro da operação.
Diferenças no fechamento de caixa
Outra dificuldade aparece quando vendas e recebimentos não estão devidamente relacionados.
Imagine que uma operação seja registrada como pagamento em dinheiro, enquanto o cliente realmente utilizou cartão.
O total de vendas estará correto, mas a composição do caixa ficará diferente.
Por isso, a equipe precisa registrar corretamente cada forma de pagamento.
O sistema facilita a conferência, porém depende da qualidade das informações inseridas.
Também é importante registrar sangrias, suprimentos e demais movimentações que alteram o saldo.
Informações financeiras desatualizadas
Quando o financeiro depende de planilhas preenchidas posteriormente, a empresa pode trabalhar durante parte do dia com dados incompletos.
Isso dificulta visualizar quanto já foi recebido e quais valores permanecem pendentes.
A integração reduz esse intervalo.
À medida que as vendas acontecem, as informações necessárias para os controles financeiros podem ser geradas.
Com isso, relatórios e consultas passam a utilizar dados mais recentes.
Planilhas e controles paralelos
Planilhas podem ser úteis para diferentes análises, mas se tornam um problema quando funcionam como única ligação entre setores que deveriam compartilhar informações.
Nesse cenário, cada área mantém sua própria versão dos dados.
O caixa possui um total, o estoque apresenta outro cenário e o financeiro depende de atualizações manuais.
Quanto maior a quantidade de controles paralelos, maior a dificuldade para descobrir qual informação está correta.
A integração reduz essa fragmentação.
Em vez de reconstruir os resultados em vários arquivos, a empresa utiliza os registros originados das operações realizadas no sistema.
Isso facilita conferências, diminui retrabalho e aumenta a rastreabilidade.
Quais recursos são importantes em um PDV Varejo Online?
Quem está avaliando um PDV varejo online precisa analisar o sistema de acordo com a rotina real do negócio.
Uma solução com muitos recursos nem sempre é a mais adequada. O importante é verificar se as funcionalidades disponíveis ajudam a controlar os processos utilizados pela empresa.
Recursos de vendas
O cadastro de produtos é um dos pontos básicos.
Cada item precisa possuir informações suficientes para facilitar identificação, consulta e registro da venda.
A pesquisa rápida de produtos também é importante, principalmente em operações com grande quantidade de itens.
Outro recurso relevante é a consulta de preços.
O operador precisa identificar o valor correto sem depender de listas externas.
Caso a empresa trabalhe com descontos, é importante avaliar como o sistema controla essas condições e quais usuários podem aplicá-las.
As diferentes formas de pagamento também precisam ser registradas corretamente.
Além disso, a empresa deve avaliar procedimentos para cancelamentos e devoluções, garantindo que os reflexos nas demais áreas sejam tratados adequadamente.
Recursos de estoque
Um controle de estoque precisa registrar entradas e saídas.
O saldo disponível é formado justamente pelo histórico dessas movimentações.
A consulta de estoque mínimo pode facilitar o planejamento de reposições.
O histórico também é importante para investigar diferenças. Se o saldo de determinado produto mudou, o gestor deve conseguir analisar quais operações provocaram a alteração.
Ajustes de estoque precisam ser controlados.
Eles não devem substituir o registro correto das operações normais.
Quando um ajuste é necessário, é importante manter a justificativa correspondente conforme os processos adotados pela empresa.
Recursos financeiros
O controle financeiro deve permitir acompanhar os recebimentos originados das vendas.
Se existem operações a prazo, o contas a receber ganha importância.
A empresa precisa visualizar quais valores estão previstos, suas datas e sua situação.
O fluxo de caixa também contribui para acompanhar entradas e saídas.
Outro ponto importante é a possibilidade de pesquisar movimentações financeiras e relacioná-las às operações que lhes deram origem.
Quanto melhor essa rastreabilidade, mais simples será investigar diferenças.
Relatórios
Relatórios transformam registros operacionais em informações para acompanhamento.
Um relatório de vendas pode mostrar o desempenho por período.
Relatórios de produtos ajudam a identificar itens com maior movimentação.
No estoque, consultas podem apresentar saldos, entradas, saídas e histórico.
Relatórios de caixa facilitam a conferência das formas de pagamento e das movimentações realizadas.
No financeiro, é importante acompanhar valores recebidos, previstos e demais informações necessárias para a gestão.
Antes de escolher uma solução, vale observar não apenas quantos relatórios existem, mas se eles respondem às perguntas utilizadas pela empresa no dia a dia.
Quais indicadores acompanhar no varejo integrado?
A integração de um PDV varejo online produz dados que podem ser utilizados para acompanhar o desempenho da operação.
Indicadores ajudam a transformar registros do dia a dia em informações úteis para decisões.
Entretanto, não é necessário acompanhar dezenas de métricas ao mesmo tempo. O ideal é selecionar indicadores relacionados aos objetivos da empresa.
Faturamento
O faturamento indica o valor total das vendas realizadas em determinado período.
Ele pode ser acompanhado diariamente, semanalmente, mensalmente ou de acordo com a necessidade da empresa.
Comparar períodos ajuda a identificar crescimento, redução ou sazonalidade das vendas.
Porém, faturamento não deve ser analisado isoladamente.
Vender mais não significa necessariamente que todos os outros resultados melhoraram.
É importante relacioná-lo a outros indicadores.
Ticket médio
O ticket médio representa o valor médio de cada venda.
Uma forma simples de análise é dividir o valor vendido pela quantidade de operações realizadas.
Esse indicador ajuda a compreender o comportamento das compras.
A empresa pode comparar o ticket médio entre períodos e identificar alterações no valor médio gasto pelos clientes.
Produtos mais vendidos
Identificar os produtos com maior saída auxilia decisões relacionadas a compras e estoque.
Um item com grande quantidade de vendas pode exigir acompanhamento mais frequente do saldo.
Entretanto, quantidade vendida não deve ser confundida automaticamente com melhor resultado financeiro.
É necessário analisar também preço, custos, margem e demais fatores relevantes.
Giro de estoque
O giro ajuda a avaliar a movimentação das mercadorias.
Produtos que permanecem muito tempo armazenados podem representar recursos parados e ocupação desnecessária de espaço.
Por outro lado, itens com giro elevado e reposição inadequada podem apresentar falta frequente.
Acompanhar a movimentação ajuda a encontrar um equilíbrio mais adequado.
Margem e resultados
Além de saber quanto foi vendido, a empresa precisa avaliar os resultados gerados pelas operações.
A análise da margem depende da qualidade das informações de custos e preços.
Se os cadastros estiverem desatualizados, os indicadores também poderão apresentar conclusões inadequadas.
Por isso, acompanhar resultados exige manter os dados de origem organizados.
Diferenças de caixa
Diferenças frequentes no fechamento merecem investigação.
Uma ocorrência isolada pode estar relacionada a um erro operacional específico.
Quando o problema se repete, pode indicar necessidade de revisar processos, registros e treinamento.
O acompanhamento desse indicador ajuda a identificar padrões.
| Indicador | O que mostra | Como ajuda na gestão |
|---|---|---|
| Faturamento | Total de vendas | Permite acompanhar o desempenho comercial |
| Ticket médio | Valor médio por venda | Ajuda a analisar o comportamento das compras |
| Giro de estoque | Velocidade de movimentação | Apoia decisões sobre reposição |
| Produtos mais vendidos | Itens com maior saída | Auxilia o planejamento de compras |
| Saldo de estoque | Quantidade disponível | Ajuda a identificar falta ou excesso |
| Fluxo de caixa | Entradas e saídas | Apoia o planejamento financeiro |
A utilidade desses indicadores aumenta quando as informações estão integradas.
Em vez de reunir dados manualmente de diferentes controles, o gestor consegue partir das movimentações registradas na própria operação.
Como escolher e implantar um PDV Varejo Online integrado?
Antes de contratar um PDV varejo online, é importante mapear como a loja funciona atualmente.
O sistema deve atender aos processos necessários e facilitar a operação, e não simplesmente adicionar etapas.
Uma escolha adequada começa pela compreensão das necessidades do negócio.
Analise a rotina da loja
O primeiro passo é identificar o volume de vendas.
Uma loja com poucas operações diárias possui necessidades diferentes de um estabelecimento com vários caixas e centenas de registros.
Também é importante avaliar a quantidade de produtos cadastrados.
Quanto maior o catálogo, maior a necessidade de consultas rápidas, organização e atualização dos dados.
As formas de pagamento utilizadas devem ser levantadas.
A empresa precisa saber quais modalidades precisam ser registradas e conferidas.
Outro ponto é entender como o estoque funciona.
É necessário identificar entradas, saídas, ajustes, devoluções e demais movimentos existentes.
A rotina financeira também precisa ser considerada.
Se a empresa realiza vendas a prazo, por exemplo, o controle de recebimentos futuros passa a ser essencial.
Verifique as integrações
Depois de mapear a rotina, é necessário verificar como o sistema conecta as áreas.
Não basta informar que existe controle de vendas, estoque e financeiro. É importante entender como essas informações se relacionam.
Uma venda gera automaticamente a baixa no estoque?
A forma de pagamento fica registrada no caixa?
Uma venda a prazo gera o controle necessário para acompanhamento financeiro?
Um cancelamento atualiza corretamente as movimentações relacionadas?
Essas perguntas ajudam a avaliar se existe integração real entre os processos.
Também é importante verificar a ligação entre compras e estoque quando esse recurso fizer parte da necessidade da empresa.
Considere facilidade de uso
Um sistema pode possuir muitos recursos e ainda assim dificultar a rotina se a operação for complexa.
No caixa, agilidade é especialmente importante.
O operador precisa localizar produtos, informar quantidades e finalizar vendas sem percorrer etapas desnecessárias.
Na área administrativa, as consultas também precisam ser claras.
O responsável deve conseguir localizar informações sem depender constantemente de controles externos.
Facilidade de uso também reduz dificuldades durante o treinamento.
Avalie relatórios e consultas
Antes da implantação, a empresa deve listar quais informações precisa acompanhar.
Depois, pode verificar se o sistema oferece consultas adequadas.
Não é necessário procurar apenas relatórios extensos.
Muitas vezes, uma consulta simples e objetiva é mais útil do que um relatório com dezenas de informações que não serão utilizadas.
O importante é conseguir responder perguntas práticas, como:
Quanto foi vendido hoje?
Quais produtos possuem maior saída?
Qual o saldo atual de determinado item?
Quanto foi recebido em cada forma de pagamento?
Quais valores ainda estão pendentes?
Existiram diferenças no fechamento do caixa?
Planeje a implantação
A implantação deve ser tratada como uma etapa organizada.
O primeiro cuidado envolve os cadastros.
Produtos, preços, informações de estoque e demais dados precisam ser revisados.
Migrar informações incorretas para um novo sistema apenas transfere os problemas existentes.
O estoque também merece conferência.
Realizar um levantamento físico pode ajudar a iniciar a operação com saldos mais próximos da realidade.
As formas de pagamento precisam ser configuradas de acordo com a rotina da empresa.
Outro ponto importante é o treinamento.
Os usuários precisam compreender não somente onde clicar, mas por que cada registro é necessário.
Uma venda informada com a forma de pagamento errada pode gerar diferença no caixa. Uma entrada de estoque incorreta pode alterar o saldo disponível.
Antes de utilizar completamente a solução, testes ajudam a verificar se os fluxos estão funcionando conforme esperado.
É possível simular vendas, cancelamentos, recebimentos e movimentações para identificar dificuldades antes do uso definitivo.
Depois da implantação, a empresa deve acompanhar os resultados e corrigir procedimentos quando necessário.
O sistema é uma ferramenta de organização, mas sua eficiência depende da qualidade das rotinas utilizadas pela equipe.
Conclusão
Utilizar um PDV varejo online integrado permite transformar uma venda em uma fonte de informações para diferentes áreas da empresa.
Quando o cliente realiza uma compra, não acontece apenas uma operação comercial. Existe também uma movimentação no caixa, uma saída de mercadoria no estoque e um reflexo financeiro.
Se cada uma dessas etapas for controlada separadamente, a empresa precisará repetir lançamentos e realizar diversas conferências para garantir que todos os controles representem a mesma realidade.
A integração reduz essa necessidade.
A venda registrada pode alimentar automaticamente as movimentações relacionadas, diminuindo controles paralelos e tornando as informações mais consistentes.
O estoque passa a acompanhar as saídas provocadas pelas vendas, facilitando consultas de disponibilidade e planejamento de reposições.
No caixa, as formas de pagamento e demais movimentações podem ser registradas para facilitar o fechamento.
No financeiro, os dados das vendas ajudam a organizar recebimentos, valores futuros e fluxo de caixa.
Além disso, a centralização permite acompanhar indicadores como faturamento, ticket médio, giro de estoque, produtos mais vendidos e diferenças de caixa.
Entretanto, a tecnologia precisa ser acompanhada por processos bem definidos. Cadastros corretos, registros completos, conferências e treinamento continuam sendo fundamentais.
Ao combinar integração, organização e acompanhamento, a empresa consegue reduzir retrabalho, identificar divergências com maior facilidade e utilizar as informações do dia a dia para tomar decisões mais seguras.
Dessa forma, o PDV deixa de funcionar apenas como um recurso para finalizar vendas e passa a participar de uma gestão mais integrada entre caixa, estoque e financeiro.


