Uma pequena diferença entre o peso registrado na balança e a quantidade informada na nota fiscal pode causar cobranças incorretas, reclamações de clientes e inconsistências no estoque da padaria. O problema costuma surgir quando o operador digita o peso manualmente, utiliza um preço desatualizado ou registra o produto com a unidade de medida errada. Para evitar essas situações, é necessário conferir a pesagem, padronizar os cadastros e garantir que as informações utilizadas no caixa sejam as mesmas enviadas para a emissão fiscal. Um sistema de pdv nota fiscal integrado à balança pode facilitar esse processo. A seguir, entenda onde acontecem as principais divergências e como organizar a venda por quilo sem comprometer o atendimento.
O que você precisa saber:
-
O peso líquido do alimento deve ser utilizado corretamente no cálculo da venda, sem incluir indevidamente o peso da embalagem.
-
Diferenças entre os preços da balança e do caixa podem gerar valores inconsistentes.
-
Produtos comercializados em quilogramas precisam ter suas quantidades registradas corretamente no documento fiscal.
-
A integração entre balança e PDV reduz a necessidade de digitação manual.
-
Conferir os dados antes de emitir a nota ajuda a evitar procedimentos fiscais de correção.
-
O controle das vendas por peso também contribui para identificar divergências no estoque.
Por que o peso da balança pode ser diferente do registrado na nota fiscal?
A divergência acontece quando a quantidade utilizada para calcular a venda não corresponde à quantidade registrada no documento fiscal. Isso pode ocorrer por falhas de digitação, configurações incorretas, problemas na identificação do produto ou diferenças entre os sistemas utilizados.
Imagine uma padaria que comercializa pão francês a R$ 20,00 por quilograma.
Um cliente coloca os pães na balança, que registra 0,750 kg. O valor correto da compra é R$ 15,00.
Entretanto, ao registrar a venda, o operador informa 0,570 kg no caixa.
Nesse caso, o sistema calcula R$ 11,40, uma diferença de R$ 3,60.
Se a nota fiscal for emitida com a quantidade incorreta, o documento também apresentará informações diferentes da pesagem original.
O problema pode passar despercebido em uma operação isolada. Porém, quando erros semelhantes acontecem repetidamente, a padaria pode enfrentar dificuldades para conferir o faturamento, as quantidades vendidas e o estoque.
Principais causas das divergências
| Situação | Possível consequência | Como prevenir |
|---|---|---|
| Peso digitado incorretamente | Valor cobrado diferente do correto | Integrar balança e caixa |
| Tara não descontada | Cobrança indevida do peso da embalagem | Conferir o peso líquido |
| Preço desatualizado | Diferença entre balança e PDV | Sincronizar os preços |
| Produto selecionado incorretamente | Registro de outra mercadoria | Padronizar códigos |
| Unidade de medida errada | Quantidade fiscal incompatível | Conferir cadastro em kg |
| Etiqueta interpretada incorretamente | Peso ou valor registrado errado | Testar a leitura dos códigos |
| Falha no arredondamento | Diferença de centavos | Padronizar os critérios de cálculo |
Essas situações mostram que nem toda divergência começa na emissão fiscal.
Muitas vezes, o documento apenas reproduz uma informação que já estava errada no momento da venda.
Por isso, o primeiro cuidado deve ser garantir que a pesagem e o registro comercial estejam corretos.
Como conferir peso e valor na venda por quilo?
A conferência deve começar na balança e terminar antes da finalização da venda. O funcionário precisa verificar o produto selecionado, a quantidade líquida, o preço por quilograma e o total calculado.
O cálculo básico é:
Peso líquido em kg × preço por kg = valor do produto
Considere três compras realizadas na padaria:
| Produto | Peso líquido | Preço por kg | Valor da venda |
|---|---|---|---|
| Pão francês | 0,650 kg | R$ 20,00 | R$ 13,00 |
| Pão de queijo vendido por peso | 0,400 kg | R$ 45,00 | R$ 18,00 |
| Bolo vendido por peso | 1,250 kg | R$ 32,00 | R$ 40,00 |
| Total | R$ 71,00 |
Valores hipotéticos, utilizados apenas para demonstrar os cálculos.
Nesse exemplo, cada produto possui seu próprio peso e preço.
Se o operador registrar 0,400 kg de pão de queijo como 0,040 kg, o valor calculado será dez vezes menor.
Por isso, a conferência não deve considerar somente o total da compra. É necessário observar se as quantidades e os produtos estão corretos.
Entenda a diferença entre peso bruto, tara e peso líquido
Um dos problemas mais comuns na venda de alimentos por peso é a inclusão indevida da embalagem no cálculo.
Existem três informações importantes:
-
Peso bruto: peso total do alimento junto com a embalagem ou recipiente.
-
Tara: peso da embalagem ou recipiente que não deve ser cobrado como alimento.
-
Peso líquido: quantidade efetiva do produto comercializado.
Considere um bolo colocado em uma embalagem.
| Informação | Peso |
|---|---|
| Bolo com embalagem | 0,850 kg |
| Embalagem | 0,050 kg |
| Peso líquido do bolo | 0,800 kg |
Se o bolo custa R$ 40,00 por quilograma, o valor correto é R$ 32,00.
Caso a padaria utilize o peso bruto de 0,850 kg, o cálculo será de R$ 34,00.
A diferença de R$ 2,00 corresponde ao peso da embalagem cobrado como se fosse alimento.
O Inmetro estabelece regras específicas para alimentos vendidos a peso para consumo imediato, incluindo a utilização de balança apropriada e a indicação do peso líquido, preço por unidade de peso e valor a pagar.
Portanto, a tara precisa ser aplicada corretamente, de acordo com o produto, o recipiente e as regras pertinentes à modalidade de comercialização.
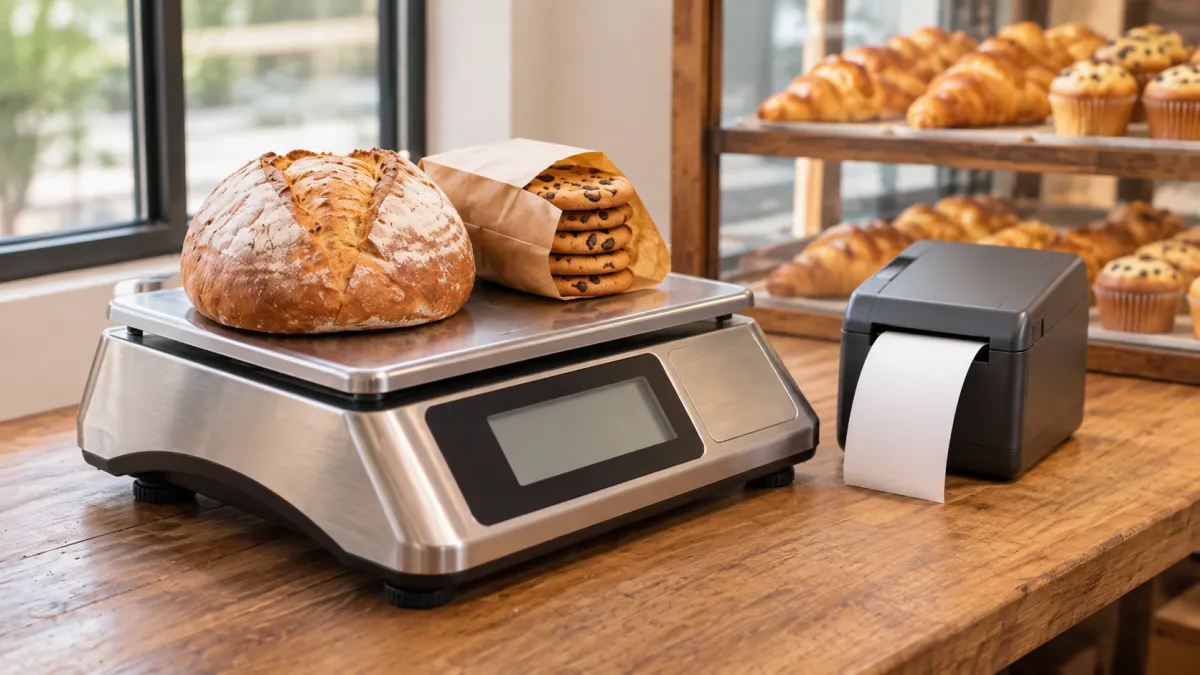
A balança também precisa estar regularizada
Mesmo quando o sistema registra as informações corretamente, uma balança inadequada pode comprometer a operação.
Segundo as orientações do Inmetro sobre balanças comerciais, os equipamentos utilizados em transações comerciais estão sujeitos a verificações metrológicas iniciais e periódicas.
Na rotina da padaria, é importante observar:
-
Se a balança possui identificação de verificação metrológica válida.
-
Se está instalada sobre uma superfície estável.
-
Se o visor apresenta os valores corretamente.
-
Se não existem danos físicos que comprometam seu funcionamento.
-
Se o equipamento está zerado antes da pesagem.
-
Se a tara está configurada conforme o recipiente utilizado.
Uma balança conectada ao sistema não significa, necessariamente, uma pesagem correta.
A integração transmite informações, mas não substitui a regularidade metrológica do equipamento.
Como evitar erros de pesagem na nota fiscal da padaria?
A maneira mais eficiente de prevenir divergências é organizar o processo para que as informações sejam registradas corretamente desde a origem.
Isso envolve identificar o produto, conferir sua quantidade e garantir que o valor utilizado na emissão fiscal corresponda à venda efetivamente realizada.
Cadastre os produtos com a unidade de medida correta
Uma padaria trabalha com diferentes formas de comercialização.
O pão francês é vendido por peso, enquanto determinados salgados, bebidas e produtos embalados podem ser vendidos por unidade.
Outros produtos, como bolos, tortas e biscoitos, podem ser comercializados por quilograma ou conforme outra apresentação definida pelo estabelecimento.
O cadastro precisa respeitar essas diferenças.
| Produto | Forma de comercialização | Exemplo de registro |
|---|---|---|
| Pão francês | Quilograma | 0,500 kg |
| Bolo por peso | Quilograma | 0,750 kg |
| Biscoito vendido a granel | Quilograma | 0,300 kg |
| Refrigerante em lata | Unidade | 1 unidade |
| Salgado vendido individualmente | Unidade | 2 unidades |
Quando a mercadoria é vendida em quilogramas, o sistema precisa interpretar corretamente as quantidades fracionadas.
Por exemplo:
500 gramas = 0,500 quilograma
250 gramas = 0,250 quilograma
1.500 gramas = 1,500 quilograma
A confusão entre gramas e quilogramas pode provocar erros significativos de cálculo.
Se o sistema utiliza kg como unidade comercial, informar 500 em vez de 0,500 representa uma quantidade completamente diferente.
Mantenha os preços da balança e do caixa atualizados
Imagine que a padaria altere o preço do pão francês de R$ 18,00 para R$ 20,00 por quilograma.
O responsável atualiza o valor no caixa, mas esquece de realizar a mesma alteração na balança.
Um cliente compra 1 kg de pão.
A balança apresenta R$ 18,00, enquanto o caixa calcula R$ 20,00.
Mesmo que o peso esteja correto, existe uma divergência de preço que precisa ser resolvida antes da conclusão da venda.
Para evitar esse problema, a empresa deve estabelecer um procedimento para atualização dos valores.
Sempre que um preço for alterado, é necessário verificar se a informação foi corretamente aplicada nos equipamentos envolvidos.
Quando existir sincronização automática, também é importante confirmar se a atualização foi concluída.
Padronize os códigos dos produtos
O mesmo produto não deve ser identificado de maneiras inconsistentes entre balança e caixa.
Por exemplo, se o pão de queijo vendido por quilograma possui determinado código no sistema, a balança precisa utilizar a identificação correspondente.
Caso contrário, a etiqueta pode ser interpretada como outro produto.
Isso pode provocar problemas como:
-
Preço incorreto.
-
Descrição diferente da mercadoria.
-
Movimentação indevida do estoque.
-
Quantidade registrada em outro cadastro.
-
Informações inconsistentes na emissão fiscal.
A padronização facilita a identificação dos produtos e diminui a necessidade de correções durante o atendimento.
Como integrar balança e PDV para emitir nota fiscal?
A integração permite que o peso registrado na balança seja aproveitado pelo sistema de vendas, reduzindo a necessidade de digitar novamente a quantidade no caixa.
Entretanto, existem diferentes formas de realizar esse processo.
A escolha depende do equipamento, da estrutura de atendimento e da compatibilidade do software.
Integração direta entre balança e caixa
Nesse modelo, a balança se comunica com o sistema utilizado no atendimento.
O funcionário seleciona o produto, realiza a pesagem e o peso é recebido pelo PDV.
O processo pode seguir esta sequência:
-
O operador identifica o produto.
-
A balança registra a quantidade.
-
O sistema recebe o peso.
-
O valor é calculado conforme o preço cadastrado.
-
O operador confere os dados.
-
A venda é finalizada e o documento fiscal aplicável é emitido.
Essa configuração é especialmente útil quando a pesagem acontece no próprio caixa.
Considere uma padaria onde o cliente escolhe os pães e entrega a embalagem ao atendente.
Se a balança estiver integrada ao sistema, o funcionário pode registrar o peso sem precisar digitá-lo manualmente.
Isso reduz uma etapa operacional sujeita a erros.
Pesagem com impressão de etiquetas
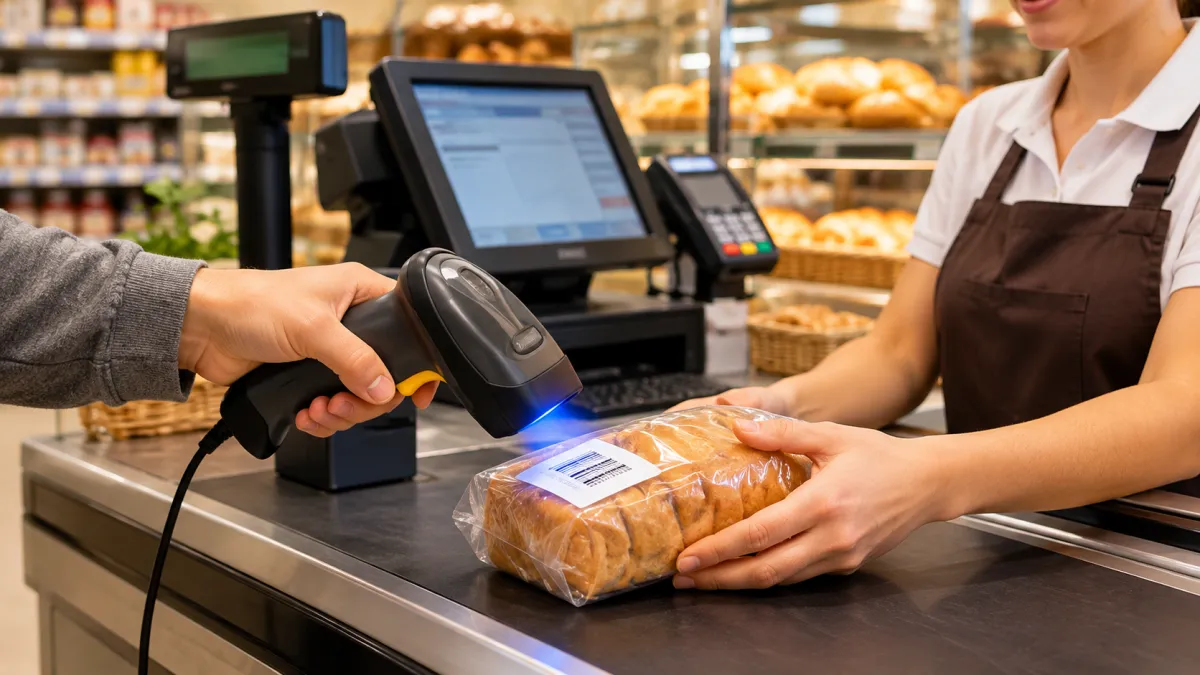
Outra possibilidade é utilizar uma balança que imprime etiquetas com códigos de barras.
Esse formato pode atender padarias que pesam e embalam produtos antes de encaminhá-los ao caixa.
Por exemplo, um funcionário prepara uma embalagem de biscoitos, realiza a pesagem e imprime a etiqueta.
No caixa, o operador utiliza o leitor para identificar a mercadoria.
Dependendo da configuração, o código pode conter informações relacionadas ao peso ou ao valor calculado.
O cuidado principal é garantir que o PDV interprete corretamente os dados.
Uma etiqueta que codifica o preço não deve ser interpretada como se contivesse o peso.
Essa diferença precisa ser considerada na configuração dos equipamentos.
Qual modelo faz mais sentido para uma padaria?
| Característica | Integração direta | Etiqueta com código de barras |
|---|---|---|
| Local da pesagem | Geralmente no caixa | Pode ocorrer antes do caixa |
| Registro da quantidade | Comunicação com a balança | Leitura da etiqueta |
| Digitação manual | Reduzida quando há compatibilidade | Reduzida quando a etiqueta é reconhecida |
| Aplicação comum | Pão francês pesado no atendimento | Produtos embalados e pesados antecipadamente |
| Principal cuidado | Comunicação entre equipamentos | Interpretação correta do código |
Os dois modelos podem funcionar adequadamente.
O importante é escolher aquele que corresponde ao atendimento real da padaria e confirmar previamente a compatibilidade.
Um Sistema de pesagem para padaria deve ser avaliado não apenas pela capacidade de registrar quantidades, mas também pela maneira como essas informações chegam ao caixa e são utilizadas na emissão fiscal.
Como deve ser emitida a nota fiscal para produtos vendidos por quilo?
A nota fiscal deve refletir a operação efetivamente realizada, incluindo a identificação da mercadoria, a quantidade comercializada, a unidade de medida e os valores correspondentes.
Nas vendas ao consumidor final, a NFC-e pode ser o documento aplicável, conforme a legislação e as regras da unidade federativa.
O Manual de Orientação ao Contribuinte da NF-e e NFC-e, disponibilizado no Portal Nacional da Nota Fiscal Eletrônica, estabelece especificações técnicas relacionadas ao preenchimento e à validação dos documentos.
O que precisa corresponder entre a venda e o documento fiscal?
Imagine que um cliente compre 0,850 kg de pão francês, com preço de R$ 20,00 por quilograma.
O valor do produto será R$ 17,00.
No registro comercial e fiscal, quando a unidade utilizada for kg, a operação deverá manter coerência entre as informações.
| Informação | Exemplo |
|---|---|
| Produto | Pão francês |
| Unidade comercial | KG |
| Quantidade comercial | 0,850 |
| Valor unitário comercial | R$ 20,00 |
| Valor total do produto | R$ 17,00 |
Exemplo ilustrativo, sem representar o preenchimento completo de um documento fiscal.
As demais informações fiscais dependem do cadastro, do regime tributário e da legislação aplicável.
O valor final da operação também pode envolver descontos, acréscimos e outros componentes, quando permitidos e corretamente informados.
O ponto central é que a quantidade comercial registrada na nota corresponda à mercadoria efetivamente vendida.
Por que não basta conferir somente o valor total?
Dois registros podem apresentar o mesmo valor, mas quantidades diferentes.
Imagine as seguintes situações:
| Registro | Quantidade | Preço por kg | Total |
|---|---|---|---|
| Venda correta | 0,500 kg | R$ 24,00 | R$ 12,00 |
| Registro incorreto | 0,400 kg | R$ 30,00 | R$ 12,00 |
Embora ambos apresentem R$ 12,00, apenas o primeiro corresponde à venda considerada no exemplo.
Se a padaria conferir somente o valor, poderá deixar passar a divergência de quantidade.
Além disso, uma baixa automática de estoque baseada no segundo registro poderá movimentar uma quantidade diferente daquela realmente vendida.
Por isso, o controle precisa considerar produto, peso, preço unitário e total.
Atenção ao cadastro fiscal dos produtos
Além das informações comerciais, o documento fiscal precisa conter os dados tributários exigidos para a operação.
Entre eles, conforme a situação, estão:
-
NCM da mercadoria.
-
CFOP aplicável.
-
CST ou CSOSN, quando pertinente ao regime tributário.
-
Unidade e quantidade comercial.
-
Valores unitários e totais.
-
Demais informações tributárias exigidas.
A classificação dos produtos não deve ser definida apenas pela descrição utilizada no balcão.
A Receita Federal disponibiliza orientações e ferramentas relacionadas à classificação fiscal de mercadorias.
A padaria deve revisar seus cadastros com o profissional contábil responsável, considerando as características dos produtos e as normas aplicáveis.
Um PDV com emissão de nota fiscal pode utilizar os parâmetros previamente cadastrados, mas não substitui a necessidade de mantê-los corretos.
Quais cuidados são obrigatórios na venda de pão francês por peso?
O pão francês merece atenção especial porque sua comercialização possui uma regra metrológica específica.
De acordo com a Portaria Inmetro nº 181/2021, o pão francês, ou pão de sal, deve ser comercializado somente a peso.
Isso significa que o preço deve ser calculado com base na massa efetivamente comercializada, e não simplesmente na quantidade de pães escolhidos.
O peso individual dos pães pode variar
Imagine que dois clientes comprem cinco pães franceses cada um.
Na primeira compra, os cinco pães pesam 0,250 kg.
Na segunda, pesam 0,290 kg.
Considerando um preço hipotético de R$ 20,00 por quilograma:
-
Primeira compra: R$ 5,00.
-
Segunda compra: R$ 5,80.
Mesmo com a mesma quantidade de unidades, os valores são diferentes porque os pesos não são iguais.
É justamente por isso que o registro fiscal precisa utilizar a quantidade efetivamente pesada.
O preço por quilograma deve ser informado ao consumidor
A padaria também precisa observar as exigências de informação e visibilidade do preço por quilograma previstas na regulamentação.
O cliente deve conseguir compreender como o valor está sendo calculado.
Outro cuidado é garantir que o peso da embalagem não seja incluído indevidamente no cálculo do produto.
Essas práticas ajudam a manter uma relação transparente entre peso, preço e cobrança.
Como evitar divergências quando a padaria vende produtos por unidade e por quilo?
Uma das particularidades das padarias é a diversidade de produtos registrados no mesmo caixa.
Um cliente pode comprar pão francês por quilograma, dois salgados por unidade, uma bebida e uma fatia de bolo vendida por peso.
Cada mercadoria possui uma forma específica de comercialização.
Se o sistema não estiver configurado corretamente, podem ocorrer lançamentos com quantidades incompatíveis.
Diferencie os produtos no cadastro
Considere uma compra com os seguintes itens:
| Produto | Quantidade | Preço | Total |
|---|---|---|---|
| Pão francês | 0,500 kg | R$ 20,00/kg | R$ 10,00 |
| Coxinha | 2 unidades | R$ 7,00/un. | R$ 14,00 |
| Bolo por peso | 0,300 kg | R$ 40,00/kg | R$ 12,00 |
| Água mineral | 1 unidade | R$ 4,00/un. | R$ 4,00 |
| Total | R$ 40,00 |
O sistema deve identificar corretamente quais itens utilizam quantidades fracionadas e quais são comercializados por unidade.
Isso é especialmente importante quando a padaria utiliza atalhos de produtos no caixa.
Um operador pode selecionar um produto semelhante por engano, principalmente durante os horários de maior movimento.
A padronização dos cadastros e a organização da tela de vendas ajudam a reduzir esse risco.
Evite utilizar o mesmo código para produtos vendidos de maneiras diferentes
Uma padaria pode comercializar bolos inteiros, fatias individuais e bolos por peso.
Embora pertençam à mesma categoria, essas apresentações podem exigir cadastros e unidades comerciais diferentes.
Por exemplo:
-
Bolo inteiro vendido por unidade.
-
Fatia de bolo vendida por unidade.
-
Bolo vendido por quilograma.
Utilizar uma identificação inadequada pode provocar erros no cálculo do preço e na quantidade registrada.
O mesmo cuidado vale para biscoitos, doces, frios e outros produtos comercializados em diferentes apresentações.
O que fazer quando o peso já foi registrado incorretamente na nota fiscal?
O procedimento depende de quando o erro foi identificado e da situação do documento.
A principal diferença está entre uma venda ainda não finalizada e uma nota fiscal que já recebeu autorização.
Erro identificado antes da emissão
Quando o operador percebe a divergência antes de emitir o documento, a correção costuma ser mais simples.
É possível conferir a pesagem, revisar o produto e ajustar o lançamento comercial antes da finalização.
Por exemplo, se o peso correto é 0,650 kg, mas o sistema apresenta 0,560 kg, o funcionário deve corrigir o registro e verificar o novo valor.
A conferência precisa acontecer antes da emissão fiscal.
Erro identificado após a autorização
Quando a NFC-e já foi autorizada, o procedimento é diferente.
O documento não deve ser simplesmente alterado como se fosse um registro comum do caixa.
Dependendo da situação e das regras aplicáveis, poderá ser necessário realizar o cancelamento dentro das condições permitidas ou adotar outro procedimento fiscal adequado.
As possibilidades e os prazos devem ser verificados conforme a legislação da unidade federativa.
Por isso, não é recomendável emitir automaticamente outra nota para tentar resolver a divergência sem antes consultar a situação do documento anterior.
E se a nota apresentar rejeição ou falha de comunicação?
Uma rejeição fiscal não é a mesma coisa que uma falha de comunicação.
Na rejeição, o ambiente autorizador devolve uma resposta indicando que o documento não foi autorizado.
Já em uma falha de comunicação, pode acontecer de o sistema não receber imediatamente o resultado da transmissão.
Nesse caso, é necessário consultar a situação do documento antes de repetir a operação.
Esse cuidado ajuda a evitar tentativas desnecessárias e possíveis inconsistências nos registros.
Os procedimentos de contingência também dependem das regras estaduais e das funcionalidades disponíveis no emissor.
Como organizar o controle de vendas por peso na padaria?
O Controle de vendas por peso precisa acompanhar toda a operação, desde a identificação do produto até a conferência das quantidades registradas.
Não basta registrar corretamente uma compra isolada. A padaria também precisa identificar quando existem diferenças recorrentes entre balança, caixa, documento fiscal e estoque.
Uma rotina organizada pode ser dividida em três momentos.
Antes da abertura do caixa
O responsável deve verificar se os equipamentos e os cadastros estão preparados para o atendimento.
Um checklist simples inclui:
-
Conferir o funcionamento e a regularidade da balança.
-
Verificar se os preços estão atualizados.
-
Testar a comunicação com o PDV, quando houver integração.
-
Conferir a leitura de etiquetas.
-
Confirmar os produtos cadastrados por peso.
-
Verificar a disponibilidade dos recursos necessários para a emissão fiscal.
Esse procedimento pode identificar problemas antes que o movimento aumente.
Durante o atendimento
O operador deve observar as informações apresentadas no momento da venda.
A sequência recomendada é:
Identificação do produto → Pesagem → Conferência do peso líquido → Cálculo do valor → Registro no caixa → Conferência → Emissão fiscal.
Se houver divergência, o ideal é corrigir sua origem antes de concluir a operação.
Por exemplo, quando a etiqueta apresenta um preço diferente do caixa, não basta alterar manualmente o total.
É necessário verificar qual cadastro está desatualizado e resolver o problema conforme as regras comerciais e de proteção ao consumidor aplicáveis.
No fechamento do dia
Ao final do expediente, o responsável pode verificar se ocorreram situações como:
-
Produtos pesados lançados manualmente.
-
Divergências de preços entre equipamentos.
-
Correções frequentes de quantidades.
-
Cancelamentos relacionados a erros de registro.
-
Documentos fiscais rejeitados ou pendentes.
-
Diferenças entre saídas registradas e quantidades movimentadas no estoque.
O objetivo não é apenas identificar o erro do dia, mas descobrir por que ele aconteceu.
Se o mesmo produto apresenta divergências repetidamente, pode existir uma configuração incorreta na balança ou no cadastro.
Como a divergência de peso afeta o estoque da padaria?
Uma quantidade registrada incorretamente pode comprometer o controle do estoque quando o sistema utiliza os dados da venda para movimentar os produtos.
Imagine que a padaria tenha 30 kg de biscoitos disponíveis.
Durante o dia, são vendidos fisicamente 8 kg.
Entretanto, devido a erros de lançamento, o sistema registra a saída de apenas 7,300 kg.
O resultado será:
| Informação | Quantidade |
|---|---|
| Estoque inicial | 30,000 kg |
| Quantidade realmente vendida | 8,000 kg |
| Estoque físico esperado | 22,000 kg |
| Quantidade registrada nas vendas | 7,300 kg |
| Estoque calculado pelo sistema | 22,700 kg |
| Divergência | 0,700 kg |
Exemplo hipotético, desconsiderando outras entradas e saídas.
A diferença de 700 gramas pode parecer pequena, mas representa uma informação incorreta sobre a disponibilidade do produto.
Se a padaria utiliza o estoque para planejar compras ou acompanhar o consumo de mercadorias, esse erro pode influenciar decisões futuras.
Nem toda diferença de estoque é causada pelo PDV
É importante distinguir divergências comerciais de perdas operacionais.
Na produção e comercialização de alimentos, podem existir situações como:
-
Quebras durante o manuseio.
-
Produtos descartados.
-
Perdas por vencimento.
-
Consumo interno autorizado.
-
Transferências entre setores.
-
Produtos utilizados na preparação de outras mercadorias.
Essas movimentações precisam ser controladas separadamente.
Também é necessário considerar que a produção de determinados alimentos envolve transformação de matérias-primas, rendimento e perdas de processo.
Por exemplo, a farinha utilizada para fabricar pães não deve ser tratada como se tivesse uma relação direta e automática de um quilograma de farinha para um quilograma de pão pronto.
Quando o sistema possui controle de produção, a movimentação dos insumos deve seguir a estrutura e os apontamentos adequados.
Assim, a conferência das vendas por peso faz parte do controle de estoque, mas não substitui o acompanhamento da produção.
Como reduzir erros durante os horários de maior movimento?
O atendimento de uma padaria pode ficar mais intenso no início da manhã, nos horários de almoço e no final da tarde.
Nesses períodos, a equipe precisa registrar diferentes produtos rapidamente, enquanto os clientes aguardam no caixa.
A pressa pode aumentar a possibilidade de selecionar mercadorias incorretas ou digitar quantidades sem conferência.
Organize os produtos mais vendidos
Produtos como pão francês, pão de queijo, bolos e salgados podem ser organizados de maneira que o operador consiga identificá-los facilmente.
Atalhos, categorias e códigos padronizados ajudam a reduzir a necessidade de procurar produtos durante o atendimento.
Entretanto, a organização deve respeitar as diferentes unidades de medida.
Não é recomendável utilizar um atalho de produto unitário para registrar uma mercadoria vendida por peso.
Evite digitar novamente informações já registradas
Se a balança possui integração compatível com o caixa, o operador não precisa reconstruir manualmente a pesagem.
Esse cuidado reduz a quantidade de lançamentos realizados durante a venda.
O mesmo princípio se aplica à emissão fiscal.
Quando os dados comerciais já foram registrados e conferidos, utilizá-los na preparação do documento evita que o funcionário precise informar novamente todos os produtos.
Nesse contexto, um sistema de pdv nota fiscal integrado à pesagem pode ajudar a reduzir o retrabalho, desde que os equipamentos sejam compatíveis e os cadastros estejam corretos.
Defina procedimentos para situações excepcionais
Mesmo com a automação, algumas situações exigem intervenção.
Uma etiqueta pode estar ilegível, uma balança pode perder a comunicação ou determinado produto pode apresentar um cadastro incorreto.
A equipe precisa saber como proceder.
É importante definir:
-
Quem pode corrigir o peso registrado.
-
Quem está autorizado a alterar preços.
-
Como realizar uma nova pesagem.
-
Quando cancelar um item.
-
Como identificar uma etiqueta incorreta.
-
Como registrar uma ocorrência para análise posterior.
Esses procedimentos reduzem improvisações e ajudam a manter a consistência das vendas.
Quando vale a pena utilizar um PDV integrado à balança?
A integração pode ser especialmente útil quando a padaria realiza muitas vendas por peso, possui movimento intenso no caixa ou enfrenta divergências frequentes entre pesagem e emissão fiscal.
Entretanto, a escolha deve considerar as necessidades reais do estabelecimento.
Uma padaria que comercializa principalmente produtos por unidade pode ter exigências diferentes de outra que vende pães, bolos, biscoitos e alimentos prontos por quilograma.
Quais funcionalidades avaliar?
Antes de escolher uma solução, vale verificar:
| Funcionalidade | Por que é importante? |
|---|---|
| Compatibilidade com balanças | Permite aproveitar os dados da pesagem |
| Cadastro de produtos por kg | Facilita o registro de quantidades fracionadas |
| Leitura de etiquetas | Ajuda a registrar produtos pesados antecipadamente |
| Atualização de preços | Reduz diferenças entre balança e caixa |
| Emissão de NFC-e | Permite registrar fiscalmente as operações aplicáveis |
| Histórico de vendas | Facilita a identificação de divergências |
| Controle de estoque | Ajuda a acompanhar as quantidades vendidas |
| Permissões de operadores | Organiza alterações e correções |
É importante solicitar a confirmação das funcionalidades e da compatibilidade com os modelos específicos de equipamentos utilizados na padaria.
A existência de integração com balanças em um software não garante que ele seja compatível com qualquer equipamento disponível no mercado.
Como avaliar se a integração está funcionando corretamente?
A melhor maneira é testar situações semelhantes às vendas realizadas diariamente.
Por exemplo:
-
Registrar uma venda de 0,250 kg de pão.
-
Registrar uma venda de 1,350 kg de bolo.
-
Conferir a leitura de uma etiqueta.
-
Verificar o cálculo de produtos com preços diferentes.
-
Registrar produtos por unidade e por quilograma na mesma compra.
-
Conferir os dados fiscais gerados em ambiente apropriado de testes.
-
Verificar se as quantidades aparecem corretamente nos controles disponíveis.
Também é importante observar o tratamento das casas decimais e dos arredondamentos.
Quando a multiplicação do peso pelo preço por quilograma produz um valor com mais de duas casas decimais, o sistema precisa aplicar corretamente os critérios de cálculo e arredondamento.
Essa conferência ajuda a evitar diferenças de centavos entre o valor apresentado pela balança e o total registrado no caixa.
Como identificar se a padaria está perdendo dinheiro com erros de pesagem?
Nem toda divergência representa necessariamente um prejuízo direto, mas erros recorrentes podem causar perdas financeiras, cobranças incorretas e dificuldades de controle.
Para avaliar o problema, a padaria pode acompanhar alguns indicadores simples.
Quantidade de correções de peso
Registre quantas vendas exigiram alteração da quantidade originalmente informada.
Se o número de correções for frequente, vale investigar se existe dificuldade na digitação, identificação dos produtos ou comunicação com a balança.
Diferenças entre preços da balança e do caixa
Acompanhe as ocorrências em que o preço informado por um equipamento não corresponde ao utilizado na venda.
Esse indicador ajuda a identificar falhas nos procedimentos de atualização.
Documentos fiscais corrigidos ou cancelados
Observe quantas operações exigiram procedimentos relacionados a erros de quantidade, identificação ou valor.
O acompanhamento deve distinguir problemas de pesagem de outras causas de cancelamento.
Divergências entre estoque físico e registrado
Compare periodicamente os saldos dos produtos comercializados por peso.
Se houver diferenças, investigue as vendas, as entradas, as perdas e as demais movimentações.
Essas informações permitem identificar se o problema está na pesagem, no lançamento comercial ou em outra etapa da operação.
Não é necessário acompanhar dezenas de indicadores.
O mais importante é utilizar informações que ajudem a descobrir a origem dos erros e orientar melhorias concretas.
Como manter peso, preço e nota fiscal sempre consistentes?
A consistência depende de um processo em que as informações sejam conferidas na origem e permaneçam corretas até a conclusão da venda.
Na prática, isso significa trabalhar com balanças adequadas, preços atualizados, produtos bem cadastrados e procedimentos claros para os operadores.
A Integração de balança com PDV pode reduzir lançamentos repetidos, mas deve ser acompanhada de testes, manutenção dos equipamentos e conferência dos registros.
O uso de um pdv nota fiscal também deve ser avaliado pela capacidade de manter coerência entre os dados da venda e aqueles utilizados na emissão fiscal, e não apenas pela rapidez do atendimento.
Para organizar esse controle, a padaria pode adotar uma sequência simples:
Conferir equipamentos → Atualizar cadastros → Realizar pesagem → Validar quantidade e preço → Registrar venda → Emitir documento fiscal → Acompanhar divergências.
Quando essas etapas funcionam de maneira coordenada, fica mais fácil identificar problemas antes que eles afetem o consumidor ou os registros internos.
Se a sua padaria ainda depende de digitação manual e enfrenta diferenças frequentes entre peso, preço e nota fiscal, vale conhecer as soluções da PanificadoraPro e verificar quais recursos de vendas, emissão fiscal e integração são compatíveis com sua operação.
O objetivo não é apenas tornar o atendimento mais rápido, mas garantir que cada produto vendido por quilograma seja registrado com a quantidade correta, o preço correspondente e informações fiscais consistentes.